Végelszámolás lépésről lépésre – a számviteli gyakorlatban, a döntéstől a vagyonfelosztásig – Szaller Krisztina

Míg egy társaság létrehozása viszonylag egyszerű folyamatnak tekinthető napjainkban, addig a megszüntetése már sokkal időigényesebb feladat. A megszűnés történhet saját elhatározásból, amikor a társaság tulajdonosai úgy döntenek, hogy nem kívánják tovább működtetni a vállalkozást és jogutód nélkül meg kívánnak szűnni. A döntés alapvető feltétel, hogy a társaság fizetőképes legyen, vagyis minden kötelezettségnek legyen eszköz fedezete. Ez elméletben és a döntés meghozatalakor egy egyszerű feltételnek tűnik, de a végelszámolás befejezésekor gyakran történnek olyan esetek, amikor a vagyonfelosztási javaslat szerint mégsem marad elegendő eszközérték a kötelezettségek fedezetére. Az adóhivatalnak például csak pénzben lehet a fennálló adótartozásunkat kiegyenlíteni, míg a tulajdonosok valószínűleg a meglévő eszközöket is elfogadják piaci értéken.

A végelszámolás megkezdése

A jelenleg hatályos, főként a 2006. évi V. törvényben (Ctv.) található végelszámolási szabályok, valamint a számvitelről szóló törvény rendelkezései is meghatározzák a végelszámolás folyamatát. 2027. január 1-jétől a végelszámolás szabályaira már a 2025. évi LX. törvény rendelkezései lesznek irányadók, ami a jelenleginél bonyolultabb eljárást eredményez. Emiatt fontosnak tartom kiemelni, hogy érdemes már most végiggondolniuk a könyvelőknek, hogy mely ügyfeleiknél lehet releváns a végelszámolás, és ahol indokolt, időben megkezdeni az erre való felkészülést.

Visszatérő szakmai kérdés a végelszámolásoknál a magánszemély tulajdonosokkal szemben fennálló tagi kölcsön kötelezettségek rendezésének lehetősége. Mivel általában olyan cégek döntenek a megszűnés mellett, amelyekben már egy ideje nincs tényleges tevékenység, így gyakran a saját tőkéjük is negatív összeget mutat. Ebben az esetben biztosan nem teljesül az a feltétel, hogy minden kötelezettségnek találunk eszköz fedezetet a mérlegben. Tehát ebben az állapotban nem tudnak dönteni a tulajdonosok a végleszámolásról. Mit tehet a fennálló tagi kölcsönnel a társaság a végelszámolás során, amennyiben nem tudja a társaság visszafizetni? Dönthetnek úgy a tulajdonosok, hogy ezt a kölcsönt elengedik. Abban az esetben, ha a végelszámolás a cég törlésével zárul, akkor a tagi kölcsön elengedéséből származó 18%-os ajándékozási illetéket nem kell megfizetniük. A NAV felé az elengedés tényét és annak összegét be kell jelenteni. Az illetéket az adóhatóság megállapítja és felfüggeszti addig, amíg a végelszámolási eljárás tart. Ha azonban a társaságot nem törlik, hanem tovább működik vagy a végelszámolás felszámolásba megy át, akkor az illetéket meg kell fizetni és az eredeti esedékességtől számított késedelmi kamat is előírásra kerül.

Döntési pontok és előkészítő feladatok

A tulajdonosok döntéséhez érdemes egy két-három hónapon belüli beszámolót vagy közbenső mérleget elkészíteni, hogy a tényleges állapot alapján hozzák meg a döntésüket. Abban az esetben, ha a bíróság a társaság fizetőképtelenségét már megállapította, nem kezdeményezhető végelszámolás. Ugyancsak megakadályozza vagy megállítja a folyamatot, ha a céggel szemben büntetőjogi intézkedésre kerül sor. A peres eljárás miatt, amely a végelszámolás időszakában indul, akár a három éves időkorlátból is kicsúszhat a társaság, amely a végelszámolási eljárás befejezésére rendelkezésre áll.

A kezdő időpont és a végelszámoló

A döntésről a tulajdonosok minősített többséggel határozhatnak. Ez bt. esetében egyhangú döntés lehet, míg kft.-k esetében elegendő a háromnegyedes többség. A tulajdonosoknak el kell határozniuk a végelszámolás kezdő időpontját, ki kell jelölni a végelszámolót, aki lehet akár a társaság korábbi vezetője is. A végelszámolás kezdő időpontjától a végelszámoló lesz a társaság vezetője, akinek a cégbírósághoz be kell nyújtania a végelszámolás megindításáról a változásbejegyzési kérelmet.

A végelszámolás kezdő időpontja nem lehet korábbi, mint a tulajdonosok erre vonatkozó döntésének dátuma, de későbbi időpontról dönthetnek. A végelszámolás kezdő napját megelőző nappal, mint fordulónappal zárul a végelszámolás megelőző üzleti év, és a kezdő nap lesz az új üzleti év első napja. A végelszámolás ideje alatt az üzleti évek 12 hónap hosszúságúak, 12 hónap elteltével beszámolót kell készítenie a társaságnak. A végelszámolást 3 éven belül be kell fejezni.

Egyszerűsített végelszámolás a gyakorlatban – gyorsabb út, kevesebb adminisztráció

Egyszerűsített végelszámolásról dönthet a társaság, amennyiben a számviteli törvény előírásai alapján könyvvizsgálatra nem kötelezett és úgy ítéli meg, hogy a végelszámolás kezdő napjától számított 150 napon belül a végelszámolást be tudja fejezni.

Ebben az esetben nem szükséges ügyvédi segítség a változásbejelentéshez sem. A végelszámoló a társaság vezetője lesz, a végelszámolásról hozott tulajdonosi döntést pedig nem a cégbírósághoz, hanem a NAV-hoz kell bejelenteni, amelyben a társaság könyvelője tud segítséget nyújtani a legtöbb esetben. A cégbíróság az adóhatóságtól érkező elektronikus értesítés alapján jegyzi be a cégnyilvántartásba a végelszámolás tényét és az egyszerűsített végelszámolás kezdő időpontját. A NAV bejelentéshez egy formanyomtatvány áll rendelkezésre, amelyen semmit nem lehet változtatni, csak az alap adatokat bejelenteni. 

A számviteli feladatok

Az egyszerűsített végelszámolásra semmilyen speciális számviteli feladat nem vonatkozik a végelszámoláshoz képest, ugyanazokat a feladatokat kell ellátni ebben az esetben is. Ez csak egy eljárástechnikai könnyítés azoknak a társaságoknak, akik biztosan tudják már a döntés időpontjában, hogy a végelszámolás a 150 napon belül befejezhető lesz.

Ha az egyszerűsített eljárás során a társaság legfőbb szerve a továbbműködésről dönt, akkor ezt az adóhatóságnak 8 napon belül be kell jelentenie. Az adóhatóság erről a döntésről a cégbíróságot elektronikus úton értesíti, így a cégadatok közül a végelszámolás ténye törlésre kerül. Az egyszerűsített végelszámolás helyett a társaság köteles az általános végelszámolási eljárásra áttérni, ha:

  • a társaság a végelszámolás során bármely hitelező igényét vitatja,
  • a végelszámolási kifogással kapcsolatos eljárás van folyamatban, vagy
  • az egyszerűsített végelszámolás befejezésére rendelkezésre álló 150 nap eltelt.

A befejezésre nyitva álló 150 napot a rendszer automatikusan figyeli. A 150 nap leteltét követően 60 nap áll a társaság rendelkezésére, hogy jogász segítségével az általános végelszámolásra áttérjen és ezt a döntést a cégbíróságnak bejelentse. Ha a bejelentés nem történik meg 60 napon belül, akkor az egyszerűsített végelszámolás ezen a napon befejeződik és ezzel a fordulónappal a társaságnak beszámolót kell készítenie. A cég visszakerül a normál működésbe, mintha a legfőbb szerv a végelszámolásról hozott döntését visszavonta volna.

***

5percAdó konferenciaajánló:

Ha szeretnéd részletesebben megismerni a végelszámolás folyamatát, a kapcsolódó számviteli feladatokat és a gyakorlatban felmerülő problémás helyzetek kezelését, ajánljuk figyelmedbe a PENTA UNIÓ Zrt. 2026. október 27-i, >>Végelszámolás lépésről lépésre – a számviteli gyakorlatban, a döntéstől a vagyonfelosztásig című konferenciáját, ahol Szaller Krisztina gyakorlati példákon keresztül mutatja be a végelszámolás legfontosabb lépéseit, a felmerülő számviteli kérdéseket és a sikeres lezáráshoz szükséges teendőket.
2027-es költségvetés: mit jelentenek a bejelentések a könyvelőknek, adótanácsadóknak és bérszámfejtőknek?

Magyar Péter miniszterelnök 2026. október 19-én, napirend előtti felszólalásában ismertette a 2027-es költségvetés fő elemeit. A legfontosabbak: 9%-ra csökken a minimálbér szja-ja, nő a legnagyobb cégek társasági adója, megszűnik a sport-tao, emelkedik a kiskereskedelmi adó középső sávja, és 3,75%-kal visszatér a reklámadó. A 2027-es hiánycél a GDP 4,9%-a.

A tervezet a héten a Költségvetési Tanácshoz kerül, az Országgyűlés elé október végén nyújtják be. Ezek tehát egyelőre bejelentések: a törvényjavaslatok szövege még nem ismert, így az adóalapok, az átmeneti szabályok és a hatálybalépés részletei változhatnak.

Az összefoglaló azt veszi sorra, mit jelentenek a bejelentések a könyvelői, adótanácsadói és bérszámfejtői gyakorlatban, és hol vannak még nyitott kérdések.

Bérszámfejtés és szja

2027. január 1-jétől a jövedelem minimálbérig terjedő részét 15% helyett 9% szja terheli. A kormány szerint havi 680 ezer Ft jövedelem alatt mindenkinek csökken az adója, ez kb. 2,5 millió munkavállalót és összesen 250 milliárd Ft-ot jelent, és senkinek nem nő a munkája utáni közterhe. Egy minimálbéres a miniszterelnök szerint havonta kb. 20 ezer Ft-tal kap többet.

A bejelentésből az következik, hogy a kedvezmény a jövedelem növekedésével fokozatosan kifut, és havi 680 ezer Ft-nál megszűnik. A pontos technika (sávos kulcs, adókedvezmény vagy adóalap-kedvezmény) a törvényjavaslatból derül ki.

Az anyák szja-mentessége havi bruttó 1 millió Ft jövedelemig marad meg, az e feletti rész után adót kell fizetni. Ez a 30 év alatti anyákat, a 40 év alatti kétgyermekes anyákat és a három- vagy többgyermekes anyákat érinti. A kétgyermekes anyák mentességének korábban tervezett kiterjesztése a 40 év felettiekre a bejelentés szerint elmarad. A 25 év alattiak mentessége (az átlagkeresetig) és a családi adókedvezmény változatlan.

A családi pótlék egy lépésben megduplázódik (két gyermek után havi kb. 26.600 Ft helyett 53 200 Ft).

Nyitott kérdések a bérszámfejtésben:

A 2027-es minimálbér még nem került meghatározásra, így a 9%-os sáv felső határa sem.

Több munkáltatónál vagy részmunkaidőben dolgozóknál munkáltatónként vagy összesítve kell-e figyelni a minimálbérig tartó részt, és mi történik az éves elszámoláskor.

Az anyák 1 milliós plafonja havonta érvényesül-e az adóelőlegnél, és hogyan számít bele a nem rendszeres jövedelem (prémium, jutalom, 13. havi juttatás).

Hogyan illeszkedik az új kedvezmény a kedvezmények érvényesítési sorrendjébe (családi, első házasok, mentességek).

Milyen új adóelőleg-nyilatkozatok kellenek 2027 elejére, és mikorra frissülnek a bérszámfejtő programok.

Társasági adó és innovációs járulék

A 180 milliárd Ft éves árbevétel feletti cégeknél 2027-ben emelkedik a 9%-os társaságiadó-kulcs. Az új kulcsot a miniszterelnök nem mondta meg, csak azt, hogy ezeknél a cégeknél a kedvezményekkel együtt számított tényleges teher a mostani 9% alatti szintről kb. 11%-ra nő. (Egyes lapok 11%-os kulcsról írtak, de az elhangzottak alapján ez az effektív terhelés.) A kisebb cégeknél a 9% marad.

Átalakul a fejlesztési adókedvezmény is: a kedvezményt szigorúbban kötik ahhoz, mennyivel járul hozzá a beruházás a magyar gazdasághoz.

Az innovációs járulék 0,5%-ra emelkedik. A kormány 0,2 százalékpontos emelést jelentett be, vagyis a mértéke a jelenlegi 0,3%-ról növekszik 0,5%-ra. A mikro- és kisvállalkozások továbbra is mentesek. A járulék alapja az iparűzési adóalap, így az emelés a középvállalkozásokat is érinti, nemcsak a 180 milliárd feletti kört. A két változásból a kormány 260 milliárd Ft többletbevételt vár.

Nyitott kérdések:

A 180 milliárdos határt egyedi vagy csoportszintű árbevétel alapján kell-e nézni, és melyik év adatai számítanak.

Mely adóévtől alkalmazandó az emelés, különösen az eltérő üzleti évet választó társaságoknál, és hogyan alakul az előleg.

Hogyan illeszkedik a globális minimumadóhoz: a 180 milliárd Ft jóval a 750 millió eurós GloBE-küszöb alatt van, így olyan cégeket is érint, amelyekre a minimumadó nem vonatkozik.

Lesz-e átmeneti szabály a már bejelentett vagy engedélyezett fejlesztési adókedvezményekre.

Megszűnik a sport-tao

2027-ben megszűnik a látvány-csapatsportok tao-támogatási rendszere. Helyette 150 milliárd Ft közvetlen költségvetési támogatás jut a sportra, a sport teljes állami támogatása (453 milliárd Ft) a kormány szerint nem csökken.

A könyvelők és adótanácsadók szempontjából ez a társasági adózó ügyfelek adótervezését érinti.

Nyitott kérdések:

Érinti-e már a 2026-os adóévre szóló felajánlásokat, vagy csak a 2027-ben kezdődő adóévtől szűnik meg.

Mi lesz a jóváhagyott, több évre szóló sportfejlesztési programokkal és a később érvényesíthető (áthúzódó) kedvezményekkel.

A bejelentés csak a sportról szólt. A filmalkotás támogatásáról nem hangzott el semmi.

A 2026-os év végi tao-tervezésnél ezért érdemes óvatosan kommunikálni az ügyfelekkel, amíg a törvényjavaslat szövege nem ismert.

Kiskereskedelmi adó

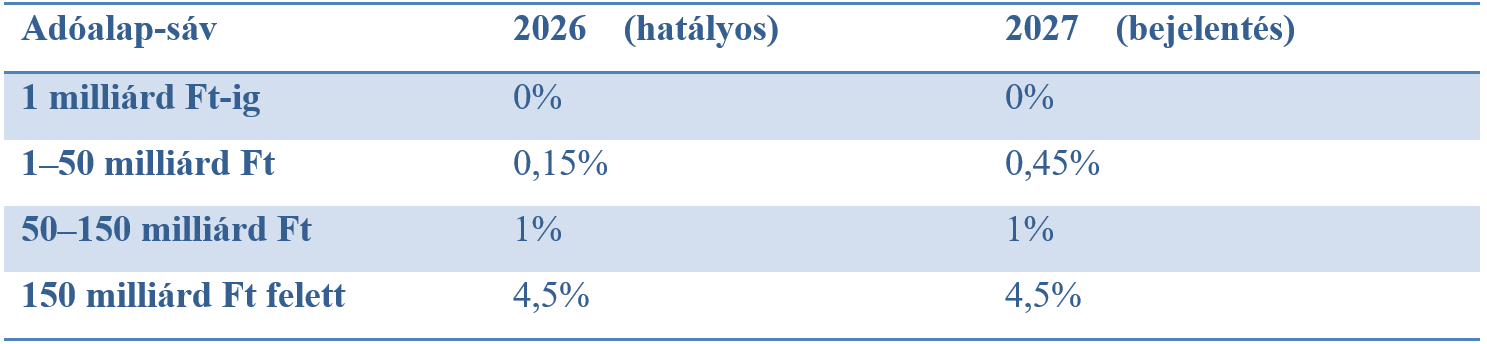
2027-től az 1 és 50 milliárd Ft közötti adóalaprész kulcsa a háromszorosára, 0,15%-ról 0,45%-ra nő. Ez a kormány szerint kb. 3000–3500 vállalkozást érint. Az 1 milliárd Ft alatti rész továbbra is mentes, a felső sávok kulcsai nem változnak.

A hatályos sávhatárokat a 2025 őszén elfogadott módosítás emelte 2026-tól. A bejelentés csak a felső sávok kulcsait említette, a 150 milliárdos határt változatlannak feltételezem.

Egy példa: 10 milliárd Ft adóalapnál a fizetendő adó 13,5 millió Ft-ról 40,5 millió Ft-ra nő. A változás tehát leginkább a középméretű kereskedőket terheli: regionális láncokat, nagyobb webáruházakat, gépjármű- és üzemanyag-kereskedőket. Náluk a 2027-es adóelőleget és a likviditási tervet érdemes már most ehhez igazítani.

A kormány a kiskereskedelmi adóztatás átfogó újragondolását a költségvetés stabilizálása utánra ígérte. Addig az energiacégektől, bankoktól, biztosítóktól és kereskedelmi láncoktól vár nagyobb hozzájárulást, az energiacégektől 100 milliárd Ft-tal többet.

Visszatér a reklámadó

A reklámadó a jelenlegi 0%-ról 3,75%-ra nő, a kormány ebből több mint 14 milliárd Ft többletbevételt vár. Az adónemet sosem szüntették meg, csak 2019 óta 0%-os kulccsal működik. A 2025-ös őszi adócsomag szerint 2026. július 1-jétől 7,5%-os kulcs lépett volna életbe (az első 100 millió Ft adóalap mentességével), de a 87/2026. (IV. 23.) Korm. rendelet a 0%-ot ezután is fenntartotta. A bejelentett 3,75% ennek a 7,5%-nak éppen a fele.

A reklámadó nem csak a médiacégek ügye. A 0%-os kulcs a reklámmegrendelők kötelezettségeit is kiüresítette. Ha újra pozitív a kulcs, ismét fontos lesz, hogy:

  • a megrendelő beszerezze a közzétevő nyilatkozatát a reklámadó-kötelezettségéről;
  • nyilatkozat hiányában a megrendelőt a törvény szerinti havi értékhatár felett saját adókötelezettség terhelheti;
  • a külföldi platformokon (például közösségimédia- és keresőhirdetések) hirdető ügyfelek helyzetét is át kell nézni.

Nyitott kérdések:

  • megmarad-e a 100 millió Ft-os mentes adóalaprész,
  • egykulcsos lesz-e az adó, és
  • január 1-jétől alkalmazandó-e.

Vagyonadó és bizalmi vagyonkezelés

A miniszterelnök megerősítette a vagyonadó bevezetését, amelytől évi kb. 200 milliárd Ft bevételt várnak.

Adótanácsadói szempontból a legsürgetőbb a vagyonleltár és az értékelés dokumentálása, mert egy későbbi NAV-ellenőrzésnél ezt kell alátámasztani. Az év végi vagyonátrendezés nem tilos, de valós gazdasági vagy családi okkal szükséges alátámasztani.

A bizalmi vagyonkezelésről a miniszterelnök azt mondta: a vagyonkezelők eddig sem társasági adót, sem osztalékadót nem fizettek, és ezeket a kiskapukat bezárták. A 2026. évi XXXV. törvény (nyári adócsomag) 2026. augusztus 31-étől már átalakította a bizalmi vagyonkezelés szja-szabályait, például megszűnt az ötéves szabály. A kezelt vagyon társaságiadó-mentességét a szakmai elemzések szerint ez nem érintette. Hogy a 2027-es csomag ezen is változtat-e, a bejelentésből nem derül ki.

További bejelentések röviden

Árrésstop: a kormány kivezeti, időpontot nem mondtak. Az érintett kiskereskedelmi ügyfeleknél érdemes figyelni, meddig kell még az árréskorlátot betartani és dokumentálni.

Bányajáradék: emelkedik, 37 milliárd Ft többletbevétellel.

Önkormányzatok: 62 milliárd Ft-tal csökken a szolidaritási hozzájárulás, és 64 milliárd Ft-tal nő a támogatásuk.

Vállalkozásfejlesztés: az erre és innovációra fordítható uniós forrás 114 milliárdról 230 milliárd Ft-ra nő.

Mit érdemes most tenni?

Bérszámfejtőknek

  • Felmérni, mely munkavállalókat érinti a 9%-os kulcs (havi 680 ezer Ft alatt), és melyik anyát az 1 milliós plafon.
  • A 2027-es adóelőleg-nyilatkozatokat és a programfrissítést a törvény elfogadásához időzíteni.
  • A munkavállalói kérdésekre addig csak a bejelentés szintjén válaszolni, konkrét nettó összeget nem ígérni.

Könyvelőknek

  • Kiválogatni a kiskereskedelmi adó 1–50 milliárdos sávjába eső ügyfeleket, és újraszámolni a 2027-es előleget.
  • A sport-tao-t használó ügyfeleket figyelmeztetni, hogy a 2026-os év végi tervezés bizonytalan.
  • Átnézni, kiket érinthet a reklámadó újraindulása megrendelőként is.

Adótanácsadóknak

  • A 180 milliárd feletti árbevételű ügyfeleknél modellezni a magasabb tao-terhet és az innovációs járulék emelését.
  • A vagyonadó-köteles ügyfeleknél elkezdeni a vagyonleltárt és az értékelés dokumentálását.
  • A bizalmi vagyonkezelési struktúrákat a nyári módosítások és a vagyonadó fényében újra áttekinteni.

A részletek a törvényjavaslat október végi benyújtása után derülnek ki.

***

5percAdó ajánló

Szja, társasági adó, kiskereskedelmi adó, reklámadó, vagyonadó – a 2027-es adóév számos jelentős változást tartogathat. Ha szeretnél időben felkészülni az új szabályokra, és naprakész tudással nekivágni a következő adóévnek, tarts velünk a  PENTA UNIÓ Zrt. >>Adóegyetem 2027 konferenciáján, ahol ahol két nap alatt, a szakma elismert előadóitól kaphatsz átfogó képet a legfontosabb adójogszabály-változásokról.

Források

Portfolio: emelkedik a nagy cégek társasági adója — https://www.portfolio.hu/gazdasag/20261019/dontott-a-kormany-2027-ben-emelkedik-a-nagy-cegek-tarsasagi-adoja-870674
Portfolio: átalakul az adórendszer, eltűnik az árrésstop — https://www.portfolio.hu/gazdasag/20261019/magyar-peter-atalakul-a-magyar-adorendszer-rengeteg-agazatban-lesz-beremeles-eltunik-az-arresstop-870622
Index: havi egymillió forint felett adózniuk kell az anyáknak — https://index.hu/belfold/2026/10/19/szja-szja-mentesseg-csaladtamogatas-edesanya-adokedvezmeny
Pénzcentrum: így nő a nettó az szja-csökkentés után — https://www.penzcentrum.hu/karrier/20261019/nemcsak-a-minimalberesek-kapnak-tobb-fizetest-2027-tol-kiderult-kinek-mennyivel-no-a-nettoja-az-szja-csokkentes-utan-1207511
Economx: a kiskereskedelmi adó sávhatárai 2026-tól — https://www.economx.hu/vallalatok/2025/11/18/parlament-orszaggyules-szavazas-vallalkozok-fideszes-csomag-819552/
Economx: a reklámadó 0%-a 2026. július után is marad — https://www.economx.hu/belfold/2026/05/04/reklamado-magyar-kozlony-halasztas-kozlemeny-veszelyhelyzet-rendelet/
Economx: a vagyonadó-tervezet elemzése — https://www.economx.hu/magyar-gazdasag/2026/10/06/vagyonado-niveus-elemzes/
Adózóna: az innovációs járulék mértéke — https://adozona.hu/tarsasagi_ado_innovacios_jarulek/Uj_torvenyben_az_innovacios_jarulek_2015ben_L3MLVK
Adózóna: így alakul át a bizalmi vagyonkezelés — https://adozona.hu/2026_os_adovaltozasok/Mi_valtozik_es_mi_marad__Igy_alakul_at_a_bi_MWL7JW

Hétindító – 43. hét – Bevallás és évzárás – Suller Kriszta

Mire soraimat olvassátok már lassan október végére fordul a naptár, nézzük hát, mit is kell csinálnunk ezen szép, őszi héten. Holnap számos havi és negyedéves bevallás benyújtása és a kapcsolódó adók befizetése válik esedékessé. Emellett érdemes már az évzárás feladataira is gondolni, áttekinteni ügyfeleink adózási helyzetét és figyelemmel kísérni a következő évet érintő jogszabályváltozásokat.

„Háromnegyed éves” zárlat

A holnapi napra, keddre (október 20-ra) határidős az alábbi bevallások, beadványok benyújtása:

  • Havi és negyedéves áfa bevallások és befizetések.
  • Az áfa gyakorisághoz igazodóan a turizmusfejlesztési hozzájárulás bevallása és befizetése.
  • Áfa bevallás benyújtása speciális adózói körbe tartozóknál, ha az szükséges, pl. alanyi mentes státuszú áfa alanyok esetleges rendkívüli havi bevallásai.
  • Havi és negyedéves összesítő nyilatkozat (figyelve az esetlegesen értékhatárt átlépőkre, elképzelhető olyan eset is, amikor főszabály szerint negyedéves áfa bevallói státusz ellenére havi összesítő nyilatkozat benyújtásra kerül sor).
  • “Háromnegyed év” lévén célszerű az éves státuszú ügyfeleinkre is gondolnunk, több esetben előfordulhat már ilyenkor értékhatár túllépés ÁFA tekintetében.
  • KIVA előleg bevallás és megfizetés.
  • Cégautóadó bevallás és megfizetés.
  • Környezetvédelmi termékdíj negyedéves bevallása és megfizetése.
  • 01-es bevallás benyújtása havi és negyedéves bevallói státusz esetén (rehabilitációs hozzájárulás, stb.).
  • Nem feledkezhetünk meg a havi és negyedéves társasági adóelőlegek megfizetéséről sem.

A fentieken túl, egyes kisebb adózói kört érintő kérdések esetében is keletkezhet bevallási és/vagy befizetési kötelezettség, gondolok itt például az innovációs járulékra, stb.

Közeledik az évzárás – érdemes számolni

Amivel folyamatosan foglalkoznunk kell tehát, hogy ki hányadán is áll leadott iratanyaggal, hogy állnak eredményügyileg, kell-e egyeseknél adóoptimalizációs célból esetleg még az idén átjelenteni, változás jelenteni. 

NAV törzsadat kontroll

Ebben az időszakban megkezdem ügyfeleink törzsadatainak letöltését és áttekintését is, hogy időben azonosítani tudjam az esetleges változásbejelentési kötelezettségeket. Külön figyelmet fordítok a következő évre vonatkozó bejelentésekre és választási lehetőségekre, így például az áfa szempontjából alkalmazandó MNB- vagy EKB-árfolyam választására, valamint az alanyi adómentességre történő áttérés lehetőségére.

Heti tipp – évzárás

Ezen a héten – a negyedéves hajrá után – kicsit talán érdemes a saját házunk táján is körbenézni, feltérképezni, hogy hogyan is állunk a saját cégünk, saját vállalkozásunk adminisztrációjával, és ahol kell, ezt is kiigazítsuk! Ezen felül – érzésem szerint – hamarosan beindul az igazi évváltást előkészítő „törvénygyár” is, így fontos és érdemes figyelni a híreket, a parlament honlapján megjelenő elő- és beterjesztéseket. A KATA változtatási szándékáról szinte mindenki beszél, ám az új vagyonadóról annál kevesebb szó esik. Felhívom a figyelmet, hogy bár első blikkre nem vonatkozik kisebb adóalanyokra, cégekre, érdemes a tervezet szövegét átfutni, és az ezzel kapcsolatos információkat is követni, ha másért nem, a széles látókörűség érdekében!

Mindenkinek kellemes munkát, kitartást kívánok az évből még hátralévő időszakra! 

***

5percAdó ajánló

A KATA tervezett átalakítása, az új vagyonadó és a további várható adójogszabály-módosítások is jól mutatják, hogy a következő adóév számos változást tartogathat. Ha szeretnél időben felkészülni az új szabályokra, és naprakész tudással nekivágni 2027-nek, tarts velünk a PENTA UNIÓ Zrt. >>Adóegyetem 2027 konferenciáján, ahol két nap alatt, a szakma elismert előadóitól kaphatsz átfogó képet a legfontosabb adóváltozásokról.

Csoportos társasági adóalanyiság – Dr. Rabné Dr. Barizs Gabriella

A csoportadózás szabályai 2019-ben kerültek be a társasági adóról és az osztalékadóról szóló 1996. évi LXXXI. törvénybe (Tao. tv.). Azóta számos adózó élt ezzel a lehetőséggel, és társaságiadó-kötelezettségeit csoportos adóalanyként teljesíti.

Akik jelenleg a csoportadózás választását mérlegelik, azoknak érdemes áttekinteniük a legfontosabb szabályokat és az elérhető előnyöket. Cikkünkben ezekbe adunk rövid betekintést.

Mi szükséges egy tao-csoport létrehozásához?

Először is teljesülnie kell a Tao. tv. által támasztott feltételrendszernek. A Tao. tv. 2/A. §-a három alapvető, együttes feltételt határoz meg arra nézve, hogy kik lehetnek egy tao csoport tagjai:

  1. A leendő tagoknak meghatározott szervezeti formában kell működniük.
  2. A leendő tagok üzleti éve és beszámolókészítési rendszere tekintetében egységességnek kell érvényesülnie: vagy valamennyi tag a naptári év szerint működik, vagy valamennyien eltérő üzleti évet alkalmaznak azonos mérlegfordulónappal. Emellett az egyedi beszámolókat egységesen vagy a magyar számviteli törvény III. fejezete, vagy az IFRS-ek előírásai szerint kell elkészíteni.
  3. A tagok között olyan kapcsolt vállalkozási viszonynak kell fennállnia, amely legalább 75 százalékos, szavazati jogon alapuló többségi befolyást biztosít, akár közvetlenül, akár harmadik személyen keresztül.

Másodszor a csoport létrehozásához az adóhatóság engedélye is szükséges, tehát az előzőekben említett anyagi jogi feltételek mellett az eljárásjogi teendőkre is figyelemmel kell lenni. A csoportalakítás kapcsán a legfontosabb a – már nem is annyira távoli – határidő betartása: minden év november 1-je és 20-a között (eltérő üzleti éves adózók esetén az adóév utolsó előtti hónapjának 1. és 20. napja között) nyújtható be ugyanis az erre irányuló kérelem. Ezt azért is hangsúlyozzuk külön, mert a határidő jogvesztő, tehát, ha valaki elmulasztja, akkor kimentésre sincs lehetősége, és ilyen esetben egy évet kell várnia a csoport megalakítására. A kérelmet a NAV által rendszeresített ’T118 jelű adatlap mellékleteként kell benyújtani, az előírt adatok megadásával.

Amennyiben az adóhatóság engedélyezi a csoport létrehozását, a következő adóév első napjával létrejön a csoportos adóalany. Ettől kezdve a társaságiadó-kötelezettségek teljesítésével kapcsolatos ügyekben a tagok által kijelölt csoportképviselő jár el a NAV előtt. A csoport működéséhez az adóhatóság csoportazonosító számot állapít meg, amelyet a csoportképviselőnek a társasági adóval kapcsolatos dokumentumokon fel kell tüntetnie.

Miért éri meg tao-csoportot létrehozni?

A csoportadózás egyik legfontosabb előnye a veszteségek csoportszintű felhasználásának lehetősége. Ugyanakkor nem egyszerűen arról van szó, hogy a pozitív adóalappal rendelkező tagok eredményéből levonhatók a negatív adóalapok. A Tao. tv. több korlátot is előír, amelyek meghatározzák a veszteségek érvényesíthetőségének módját és mértékét.

A Tao. tv. 6. § (12)-(13) bekezdése alapján a csoporttagok első lépésként továbbra is egyedileg állapítják meg adóalapjukat. Az egyedi adóalap szintjén is történhet veszteségleírás, az általános szabályok szerint. Amennyiben valamely csoporttag adóalapja a csoport fennállása alatt negatívvá válik, annak figyelembevétele csoportszinten történhet meg. Ez utóbbi konstrukció azért is lehet előnyös, mert akár a veszteség keletkezésének adóévében is módot ad annak érvényesítésére. Természetesen ennek során figyelemmel kell lenni a már említett korlátokra.

A csoportadózás másik legnépszerűbb előnye a transzferár-szabályok alóli mentesülés a csoporttagok egymás közötti ügyletei esetében. Ezekre az ügyletekre egyrészt nem kell alkalmazni a Tao. tv. 18. §-a szerinti adóalap-korrekciós szabályokat, másrészt a transzferár-dokumentációs kötelezettség is jelentősen egyszerűsödik. A kedvezmény ugyanakkor csak a csoporton belüli ügyletekre vonatkozik. Amennyiben valamely tag olyan kapcsolt vállalkozással folytat tranzakciót, amely nem tagja a tao-csoportnak, az általános transzferár-szabályokat továbbra is alkalmazni kell.

Fontos előny továbbá, hogy bizonyos feltételek mellett az adókedvezmények hatása is csoportszinten érvényesülhet. Ennek eredményeként előfordulhat, hogy az egyik tag által megszerzett adóelőny a csoport más tagjainál is lecsapódik. Ennek megítéléséhez ismernünk kell az adókedvezmények érvényesítési feltételeit, korlátait a csoportok esetében.

***

5percAdó konferenciaajánló:

Ha a téma felkeltette az érdeklődésedet, ajánljuk figyelmedbe a PENTA UNIÓ Zrt. 2026. október 28-i, >>Csoportos TAO-alanyiság és csoportos ÁFA-alanyiság című konferenciáját, ahol dr. Rabné dr. Barizs Gabriella és Dr. Csátaljay Zsuzsanna esetpéldák segítségével mutatják be a csoportos társasági adó- és áfaalanyiság legfontosabb szabályait, előnyeit és gyakorlati buktatóit.

Új adónem a láthatáron: mit érdemes tudni a vagyonadó tervezetéről? – Dr. Magyar Csaba

A vagyonadó bevezetéséről szóló törvénytervezet a vagyoni helyzetet a közteherviselés önálló szempontjaként kívánja megjeleníteni. A javaslat nem csupán a jelentős ingatlan- és pénzügyi vagyonnal rendelkező magánszemélyeket érintheti: a szabályozás a társasági részesedésekre, egyes ingóságokra, valamint a bizalmi vagyonkezelési és magánalapítványi struktúrákra is kiterjed. A tervezet ezért a vagyontervezés, a társasági struktúrák kialakítása és az adózási szempontból megfelelő vagyonértékelés területén is új kérdéseket vet fel.

Mi a vagyonadó célja?

A tervezet indoklása szerint az új adónem célja, hogy a kiemelkedő vagyonnal rendelkezők gazdasági teherbíró képessége nagyobb súllyal jelenjen meg a közteherviselésben. A javaslat abból indul ki, hogy a jövedelmi és fogyasztási viszonyok mellett a vagyoni helyzet is a teherviselő képesség meghatározó eleme.

A szabályozás egyik fontos sajátossága, hogy nem kizárólag a közvetlenül magánszemélyek tulajdonában álló vagyonelemeket veszi figyelembe. A bizalmi vagyonkezelési jogviszony alapján kezelt vagyon és a magánalapítvány vagyona a vagyonadó tekintetében is önálló adóalanyisággal bírnak.

Kik lehetnek az adó alanyai?

A tervezet négy fő adóalanyi kategóriát határoz meg: a belföldi és a külföldi illetőségű magánszemélyeket, valamint a belföldi és a külföldi illetőségű vagyonkezelési adóalanyokat.

A belföldi illetőségű adóalanyok adókötelezettsége főszabály szerint a belföldi és külföldi vagyonukra egyaránt kiterjed. A külföldi illetőségű adóalanyok esetében ezzel szemben a tervezet korlátozott adókötelezettséget állapít meg: a magyarországi ingatlanokra, az azokhoz kapcsolódó vagyoni értékű jogokra, valamint meghatározott magyar társasági részesedésekre terjed ki.

A vagyonkezelési adóalanyok adóztatása elkülönül a vagyonrendelő, az alapító, a vagyonkezelő és a kedvezményezett saját vagyonának adóztatásától. A tervezet ugyanakkor különös jelentőséget tulajdonít a külföldi vagyonkezelési struktúrák tényleges irányítási helyének. Ha a meghatározó stratégiai, irányítási és gazdasági döntéseket Magyarországon hozzák meg, a külföldi jog alapján létrehozott konstrukció is belföldi illetőségűnek minősülhet. A tervezet ehhez kapcsolódóan vélelmet is felállít: ha bármely vagyonrendelő belföldi illetőségű magánszemély, vagy a belföldi illetőségű kedvezményezettnek  a vagyon kezelésére és kiadására befolyást gyakorol, akkor vélelmezni kell, hogy a vagyonkezelési adóalany tényleges irányítási helye Magyarországon van. A vélelem megdöntéséhez azt kell bebizonyítani, hogy a vagyonkezelési adóalany működésének egészére vonatkozó stratégia, irányítási és gazdasági döntéseket ténylegesen külföldön hozzák meg.

Mekkora az adó és hogyan alakul az adóalap?

A javaslat szerint az adó az 1 milliárd forintot meghaladó adóalapot terhelné. Az adó mértéke az adóalap 100 milliárd forintot meg nem haladó része után 1 százalék, az ezt meghaladó rész után pedig 1,5 százalék lenne.

Az adóalap meghatározásakor az adóköteles vagyonelemek törvény szerint megállapított számított értékét kell összegezni, majd le kell vonni az előírt feltételeknek megfelelő, ténylegesen fennálló és igazolt tartozásokat, így a vagyonadó csak a nettó vagyon után fizetendő.

A tervezet az adóalap meghatározásakor bizonyos, a mindennapi életvitelhez kapcsolódó ingóságokat figyelmen kívül hagy. Csak a hárommillió forint értéket meghaladó műtárgyak, gyűjtemények és ékszerek, valamint a tízmillió forint egyedi értéket meghaladó járművek értékét kell a vagyonadó alapjához számítani.

Az adókötelezettség főszabály szerint évente, a tárgyév utolsó napján fennálló vagyoni állapot alapján keletkezne. Az egymilliárd forintos értékhatár alkalmazása szempontjából ezért a vagyon év végi összetétele és értéke meghatározó.

Hogyan kell értékelni a vagyonelemeket?

A tervezet részletes értékelési szabályokat tartalmaz, amelyek célja az adóalap egységesebb meghatározása.

A belföldi ingatlanoknál főszabály szerint a közelmúltban létrejött ügylet értékéből kell kiindulni. Ha ilyen adat nem áll rendelkezésre, a törvényben meghatározott feltételekkel indexált érték, a NAV tömeges ingatlanértékelési modellje vagy független szakértő által megállapított forgalmi érték alkalmazható. A külföldi ingatlanok értékelése elsősorban a szerzéskori ügyleti vagy hatósági értékre épül, amelyet a tervezet szerint évi 3 százalékkal vagy az adott ország hivatalos ingatlanárindexével lehet módosítani, az igazolt értéknövelő beruházások figyelembevételével.

A tőzsdén jegyzett társasági részesedéseknél a piaci árfolyam az irányadó. A nem jegyzett, nem rendszeresen kereskedett részesedéseknél ezzel szemben a saját tőke és a jövedelemtermelő képességet kifejező hozamérték alapján kell számított értéket meghatározni. Az 500 millió forintos saját tőkét meghaladó társaságok esetében a számítás során a rejtett tartalékokat is figyelembe kell venni (pl. ingatlanok, részesedések könyv szerinti és piaci értékének a különbözete). Bizonyos esetekben független cégértékelésre is szükség lehet.

A szabályozás emellett külön rendelkezik többek között a pénzeszközök, értékpapírok, követelések, kriptoeszközök, biztosítási szerződések és más vagyoni értékű jogosultságok értékeléséről. A vagyonelemek értékelése így nem pusztán adminisztratív kérdés: közvetlenül meghatározhatja a fizetendő adó összegét.

Mit jelenthet mindez a vagyontervezésben?

A tervezet különösen fontos lehet a bizalmi vagyonkezelési jogviszonyok és a magánalapítványok szempontjából. Ezek a konstrukciók önálló adóalanyként jelenhetnek meg, így a kezelt vagyont az adókötelezettség megállapításakor elkülönülten kell figyelembe venni, illetve ezen vagyonkezelési adóalanyokat is megilleti az 1 milliárd forintos adómentes értékhatár. A szabályozás ugyanakkor korlátozni kívánja az értékhatár többszörös érvényesítését az ugyanazon vagy egymással kapcsolatban álló vagyonrendelőkhöz kötődő több vagyonkezelési konstrukció esetében.

A társasági részesedések értékelése szintén jelentős gyakorlati kérdés lehet, különösen olyan vállalkozásoknál, amelyek jelentős ingatlanállománnyal vagy a könyv szerinti értéket meghaladó piaci értékű eszközökkel rendelkeznek. A vagyonadó tervezett szabályai ezért indokolttá teszik a meglévő tulajdonosi és vagyonkezelési struktúrák, valamint az értékelési dokumentáció előzetes áttekintését.

Fontos azonban, hogy a tervezet rendeltetésellenesnek minősíti a törvény értékelési és adóalap-megállapítási szabályainak megkerülésére irányuló magatartásokat. Az adótervezés során ezért a valós gazdasági körülményeknek és a megfelelő dokumentáltságnak kiemelt szerepe lehet.

Mikor kellene bevallani és megfizetni?

A tervezet szerint az adó megállapítása, bevallása és megfizetése önadózással történne, a tárgyévet követő év augusztus 31-éig. A bevallásban a vagyonelemek azonosításához szükséges adatokat, azok számított értékét, az alkalmazott értékelési módszert, a levont tartozásokat és az igénybe vett adócsökkentő tételeket is fel kellene tüntetni.

A javaslat a kötelezően igénybe vett, illetve az értékeléshez szükséges független szakértői és cégértékelési szolgáltatások igazolt díjának 50 százalékával, legfeljebb kétmillió forinttal csökkentené a fizetendő adót. Meghatározott helyi adók és a gépjárműadó összege szintén csökkentő tétel lehetne.

A tervezet 2026. december 15-i hatálybalépéssel számol, az első adókötelezettséget pedig a 2026. december 31-én fennálló vagyoni állapot alapján állapítaná meg, 2027. augusztus 31-i bevallási és fizetési határidővel.

Összességében a vagyonadó tervezete a jelentős vagyonnal rendelkező magánszemélyek és a vagyonkezelési struktúrák adóterhelését egyaránt érinti. A tényleges hatás megítéléséhez nem elegendő a vagyonelemek névleges vagy könyv szerinti értékét vizsgálni: a törvény szerinti értékelés, a tartozások levonhatósága, az illetőség és az elkülönült vagyonok adóalanyisága együttesen határozhatja meg a fizetendő adót.

* * *

5percAdó ajánló

25%-os kedvezménnyel 2026. október 21-ig jelentkezhetsz a PENTA UNIÓ Zrt. >>Adóegyetem 2027 konferenciájára!

A vagyonadó tervezett bevezetése számos kérdést vet fel, amelyekre érdemes időben felkészülni. Az Adóegyetem 2027 konferencián a cikk szerzője, Dr. Magyar Csaba már várhatóan az addigra elfogadott, végleges jogszabályi rendelkezéseket és azok gyakorlati következményeit ismerteti.

Ha szeretnél első kézből tájékozódni a 2027-es adóváltozásokról, találkozz a szakma elismert előadóival az Adóegyetemen! Biztosítsd a helyed most!

Hétindító – 42. hét – Járulékbevallás, negyedéves zárás és KATA – Suller Kriszta

Köszöntelek benneteket, így egy zűrös, negyedév zárással terhelt hét elején. Kitartást és haladós mindennapokat kívánok előre is mindenkinek! Nézzük hát röviden, miről szól ez a hét! Mai napon határidős a járulékbevallás és a negyedéves zárlathoz kötődő bevallásokkal is lesz feladat bőven. Emellett érdemes ránézni a KATA új szabályaira is.

Járulékbevallás – negyedévvel tarkítva

A mai napra, október 12-re határidős:

  • 58-as bevallások egyéni vállalkozások körében, negyedéves időszakra
  • 08-as bevallások társaságok, esetlegesen civilek, egyéni vállalkozások körében (természetesen nem megfeledkezve a különleges adózói kör érintett bevallásairól, pl. 08INT)

Természetesen nem feledkezhetünk meg a bevallásokhoz kapcsolódó befizetési kötelezettségeinkről sem! A saját cégeink is cégek, mint a suszternek a cipője, fordítsunk rájuk is kiemelt figyelmet, és javaslom ne csak járulékbevallás és befizetés szempontjából! Fontos, hogy figyeljünk oda az egyéni vállalkozások tekintetében az SZJA negyedévi előlegének összegére is. Különös tekintettel az átalányadósokra, hiszen az év háromnegyede eltelt, sok átalányadózó egyéni vállalkozó az adómentes keretét a harmadik negyedév folyamán lépi át! 

„Háromnegyed éves” zárlat

A jövő hét elejére, 20-ra határidős az alábbi bevallások, beadványok benyújtása:

  • Havi és negyedéves áfa bevallások és befizetések.
  • Áfa bevallás benyújtása speciális adózói körbe tartozóknál, ha az szükséges, pl. alanyi mentes státuszú áfa alanyok esetleges rendkívüli havi bevallásai.
  • Havi és negyedéves összesítő nyilatkozat. (Figyelve az esetlegesen értékhatárt átlépőkre. Elképzelhető olyan eset is, amikor főszabály szerint negyedéves áfa bevallói státusz ellenére havi összesítő nyilatkozat benyújtásra kerül sor.)
  • “Háromnegyed év” célszerű az éves státuszú ügyfeleinkre is gondolnunk, több esetben előfordulhat már ilyenkor értékhatár túllépés.
  • KIVA előleg bevallás és megfizetés.
  • Cégautóadó bevallás és megfizetés.
  • Környezetvédelmi termékdíj negyedéves bevallása és megfizetése.
  • 01-es bevallás benyújtása havi és negyedéves bevallói státusz esetén (rehabilitációs hozzájárulás, stb.).
  • Nem feledkezhetünk meg a havi és negyedéves társasági adó, illetve – aki érintett – az innovációs járulék előlegek megfizetéséről sem.

Heti tipp – KATA szabályok

Óvatosan az új KATA szabályokkal! A KATA változásai egyelőre nincsenek kőbe vésve, egyelőre előterjesztés formájában készült csak el! Ugyanakkor fontos lehet már most megismerkedni a várható szabályozással, és a negyedéves zárlat kapcsán az átalányadózó ügyfeleinknél rápillantani, hogy mely esetekben érheti meg nekik esetlegesen az új KATA választása. Fontos azonban hangsúlyozni, hogy erről a végső döntést a Magyar Közlönyben történő kihirdetés után, az ügyféllel együtt érdemes meghozni! Szerintem a legjobb, amit könyvelőként tehetünk, hogy egyelőre kis türelemre intjük a már ezzel a kérdéssel nálunk bejelentkező ügyfeleket!

Mindenkinek kellemes munkát, kitartást kívánok az évből még hátralévő időszakra!

***

5percAdó ajánló:

Október 21-ig 25%-os kedvezménnyel jelentkezhetsz az >>Adóegyetemre! Ne maradj le, legyél naprakész az év végi adójogszabály-változásokból!

Tervezd meg az őszi időszakot és legyél naprakész a PENTA UNIÓ konferenciáinak segítségével! Mutatjuk a kínálatot:

PPWR: másképp írjuk, másképp értjük – Kelemen István

Az Európai Unió csomagolásról és csomagolási hulladékról szóló új rendelete (EU 2025/40: Packaging and Packaging Waste Regulation, a továbbiakban: PPWR) egy modern kísérlet a csomagolás teljes életciklusának újraszabályozására a körforgásos gazdaság elveinek megfelelően. Hosszú távú célkitűzéseivel sokan egyetértenek, de a megvalósítás első benyomásai a kisebb és a nagyobb vállalkozások körében sem egyértelműen kedvezőek.

Jogi háttér

A 2026. augusztus 12-től kötelezően alkalmazandó PPWR nem kizárólag hulladékgazdálkodási kérdésként kezeli a csomagolást, hanem a csomagolást végzők és a csomagolást forgalmazók számára is megállapít kötelezettségeket. A rendeleti forma miatt az előírások közvetlenül alkalmazandók, nincs szükség hazai jogalkotási lépésekre.  Ugyanakkor az alkalmazás szempontjából lényeges, hogy a PPWR nem tartalmaz minden részletszabályt, hanem további, végrehajtási jellegű jogszabályok megalkotását irányozza elő. Ennek következtében a szabályozás a következő években változni fog, tehát az érintett gazdálkodóknál szükség lesz a folyamatos nyomon követésre.

A megfelelő csomagolás

A PPWR nem vezet be új adót vagy díjat a környezetvédelemre hivatkozva. (Véleményem szerint a feladatok felelőse sem a gazdasági terület, inkább a minőség-ellenőrzés, a csomagolástervezés és a logisztika.) Inkább minőségbiztosítási jellegű követelményrendszerként kell rá tekinteni, amelynek célja, hogy az uniós piacon kizárólag fogyasztóvédelmi és hulladékgazdálkodási szempontból megfelelő minőségű, illetve csak indokolt mennyiségű csomagolás kerüljön forgalomba. Ennek érdekében 2026 és 2040 között folyamatosan léptet hatályba követelményeket:

  • a csomagolásban jelen lévő, emberi egészségre káros anyagok megengedett mértékére;
  • a csomagolás hulladékká válást követő újfeldolgozhatóságára;
  • a műanyag csomagolás minimális újrafeldogozott mértékére;
  • egyes csomagolások újratöltésére, újrahasználatára, komposztálhatóságára;
  • a csomagolás harmonizált, piktogramokon alapuló címkézésére;
  • bizonyos csomagolás formák korlátozására;
  • a túlzott mértékű csomagolás csökkentésére.

Értelmezési kulcsok

A PPWR tudatosan egy széles értelmezési tartományba helyezi a csomagolás – funkcionális alapú – meghatározását. Nem a vámtarifaszámokat vagy egy tételes listát kell vizsgálni, hanem az „áruk tartására, védelmére, kezelésére, szállítására vagy bemutatására” szolgáló ideiglenes burkolat létrejöttét, ennek megfelelően kreatív felhasználás esetén bármely anyagból létrejöhet csomagolás. A megfelelő értelmezéshez kénytelen leszünk „feszegetni” a fogalmi határokat, és hasonlóan nélkülözhetetlennek tűnik a részhalmazok alapos ismerete is – mert Gombóc Artúrtól tudjuk például -, hogy a csokoládé csomagolása lehet fogyasztói, gyűjtő, szállítási, eladáshelyi, e-kereskedelmi vagy elsődleges termelési, és így tovább.

Hasonlóan fontos a megfelelőség tekintetében kötelezett előállító meghatározása. A rendeletalkotó törekvése szerint az előállító az a gazdasági szereplő, amelynek döntő ráhatása van a csomagolás végső formájára. A sajnálatosan összetett bizottsági útmutató szerint a körülményektől függően a csomagolóanyag gyártója és a csomagolt termék gyártója is minősülhet előállítónak. További speciális szabályok vonatkoznak például a védjegyet, márkajelzést magán hordozó csomagolásra vagy a mikrovállalkozás által tagállamon belülről beszerzett összetevőkből létrehozott csomagolásra.

Ráadásul nem feltétlenül azonos a csomagolás előállítója (PPWR szerinti megfelelésért felelős) és a csomagolás gyártója (EPR-díj megfizetéséért felelős). Egy példa: a PPWR uniós és az EPR tagállami hatálya miatt általános esetben a csomagolt terméket Közösségen belülről beszerző és belföldön továbbforgalmazó gazdálkodó Magyarországon csomagolási EPR-díjat fizet, de forgalmazóként nem felelős a csomagolás megfelelőségéért.

„Holnapi” feladatok

A PPWR-ben augusztus 12-én lényegében három követelmény lép hatályba:

  1. a csomagolásban az ólom, kadmium, higany és hat vegyértékű króm koncentrációinak összege nem lehet több, mint 100 mg/kg,
  2. az élelmiszerrel érintkező csomagolás csak a rendelet szerinti koncentrációban tartalmazhat per- és polifluorozott alkil anyagokat,
  3. a csomagoláson vagy a csomagolt termék kísérő dokumentumában el kell helyezni típus-, tétel- vagy sorozatszámot, vagy más, az azonosítását lehetővé tévő elemet.

Az (1)-(2) követelmények teljesülését – az előállító által elkészített – EU-megfelelőségi nyilatkozatba kell foglalni, amelynek formáját és tartalmát a PPWR szabályozza. A megfelelőséget minden különböző csomagolásra külön dokumentumban kell igazolni, amely első ránézésre a nagyobb cégeknél hatalmas volumenű iratgyártást jelenthet. Az EU-megfelelőségi nyilatkozatot nem kell a csomagolás vevőinek elküldeni, annak bemutatását csak a hatóságok kérhetik.

A gyakorlatban az anyagösszetételt jellemzően a csomagolóanyagok gyártói képesek dokumentumokkal alátámasztani, ezért abban az esetben, amikor a csomagolt termék létrehozója a PPWR szerinti előállító, a csomagolást végzőnek szakmai támogatást kell kérnie a csomagolóanyagok beszállítóitól.

* * *

5percAdó ajánló

Mélyítsd el tudásod az új uniós csomagolási szabályok gyakorlati alkalmazásában a >>PentaVideóTár segítségével! Nézd meg Kelemen István: Az EU új csomagolási rendelete (PPWR) című 5 részes videósorozatát, és ismerd meg részletesebben a csomagolásokra vonatkozó új követelményeket. Próbáld ki most kockázatmentesen, 3 napos próbaidőszakkal. A havidíj a próbaidőszak után is mindössze 3990 Ft.

Visszatér a KATA – de már nem a régi – Junkertné dr. Szűcs Zsuzsanna

Négy év után ismét nagyot fordulhat a KATA. Magyar Péter miniszterelnök 2026. október 6-án jelentette be a kisadózók tételes adózásának átalakítását, és még aznap megjelent a kisadózó egyéni vállalkozók tételes adójáról szóló új törvény tervezete.

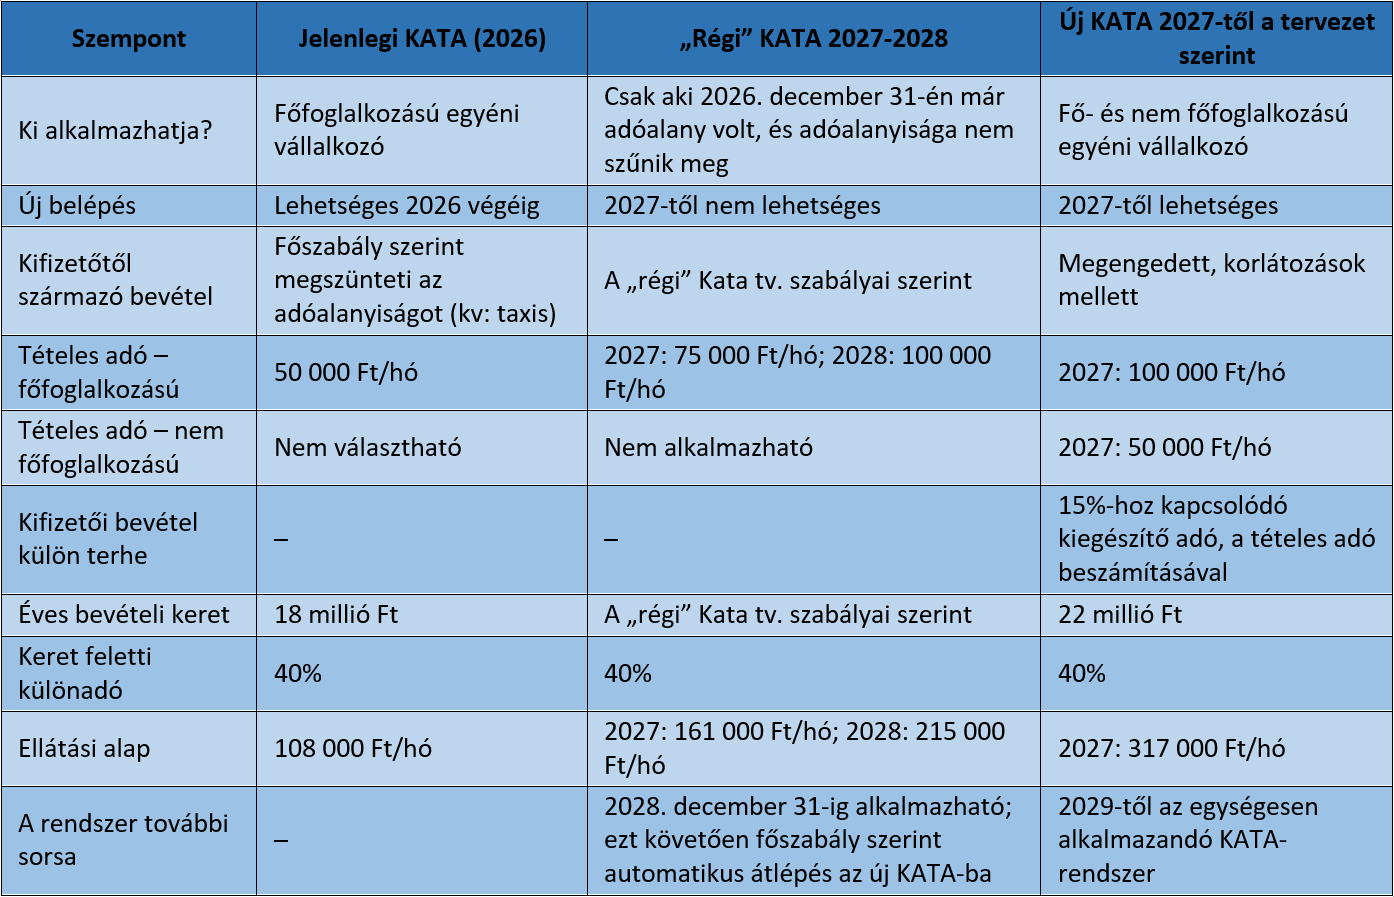
A tervezet alapján 2027. január 1-jétől ismét jóval szélesebb vállalkozói kör számára nyílhat meg a KATA választásának lehetősége. Az új KATA-t a főfoglalkozású egyéni vállalkozók mellett a nem főfoglalkozású egyéni vállalkozók is választhatják, így például a nyugdíjasok és a nappali rendszerű oktatás keretében tanulmányokat folytatók is visszatérhetnek a rendszerbe. Ennél is jelentősebb változás, hogy a KATA szerint adózók ismét szerezhetnek bevételt kifizetőktől.

Az átállás ugyanakkor nem egyik napról a másikra történik. 2027-ben és 2028-ban az új KATA mellett átmenetileg tovább él a jelenlegi, 2022. évi XIII. törvény szerinti KATA is azok számára, akik 2026. december 31-én már annak adóalanyai, és adóalanyiságuk ezt követően nem szűnik meg. A két rendszer tételes adója és társadalombiztosítási ellátási alapja eltérően alakul.

Az új KATA-ban 2027-ben a főfoglalkozású kisadózó havi 100 ezer, a nem főfoglalkozású kisadózó havi 50 ezer forint tételes adót fizet. A kifizetőtől származó bevételhez 15 százalékos mértékhez kapcsolódó kiegészítő adó társul, az éves bevételi keret pedig 22 millió forintra emelkedik.

Az alábbiakban sorra veszem, hogyan alakul a jelenlegi KATA sorsa az átmeneti időszakban, mit tartalmaz az új KATA tervezete, és kit hogyan érinthetnek a változások.

Honnan indulunk: a 2022 óta hatályos KATA

A 2022. szeptember 1-jétől hatályos szabályok (2022. évi XIII. törvény, a továbbiakban: „régi” Kata tv.) a katát szűk körre korlátozták:

  • csak főfoglalkozású egyéni vállalkozó választhatja;
  • főszabály szerint csak magánszemélytől származhat bevétele; ha a katás kifizetőtől szerez bevételt, elveszíti kisadózói státuszát – kivételt a személytaxis személyszállítás jelent;
  • a tételes adó havi 50 ezer forint;
  • az éves bevételi keret 18 millió forint, amely felett 40 százalékos különadó fizetendő;
  • az ellátások – így különösen a táppénz és a nyugdíj – alapja a minimálbérnél jóval alacsonyabb, havi 108 ezer forint.

A szűkítést követően a korábbi mintegy 444 ezer katás közül sokan átalányadózó egyéni vállalkozóként vagy társas vállalkozóként működtek tovább, főszabály szerint magasabb közteherfizetési kötelezettség, ugyanakkor magasabb társadalombiztosítási ellátási alap mellett.

Mi történik a jelenlegi katásokkal 2027-2028-ban?

A jelenlegi KATA 2027. január 1-jével nem szűnik meg. A tervezet a 2022. évi XIII. törvényt egy új 15/A. §-sal egészíti ki, amely szerint 2026. december 31-ét követően a „régi” Kata tv. rendelkezéseit csak az a kisadózó alkalmazhatja, aki 2026. december 31-én már e törvény szerinti adóalany volt, és akinek az adóalanyisága azóta nem szűnt meg. A jelenlegi KATA tehát 2027-től zárt rendszerré válik: újonnan már nem lehet belépni, a meglévő adóalanyok azonban 2028. december 31-ig tovább alkalmazhatják.

A tovább alkalmazható „régi” KATA közterhei ugyanakkor emelkednek. A törvénytervezet 30. § a) pontja a Kata tv. 7. § (1) bekezdésében szereplő havi 50 ezer forintos tételes adót 2027-re 75 ezer forintra emeli, a 30. § b) pontja pedig 2028-tól 100 ezer forintra módosítja. A 75 ezer forintos összeg tehát kifejezetten a „régi” KATA 2027. évi átmeneti adómértéke, nem az új KATA kedvezményes adója.

Ezzel összefüggésben a társadalombiztosítási ellátások alapja is emelkedik: a tervezet 30. § c)-d) pontja alapján a jelenlegi 108 ezer forintos összeg 2027-ben 161 ezer, 2028-ban pedig 215 ezer forintra nő.

Az átmeneti időszak 2028. december 31-én zárul. A tervezet szerint aki ezen a napon még a „régi” KATA alanya, az főszabály szerint 2029. január 1-jétől automatikusan, a törvény erejénél fogva az új, kisadózó egyéni vállalkozók tételes adójának alanyává válik.

Mit tartalmaz az új KATA tervezete?

1. Jelentősen bővül a jogosultak köre

A tervezet alapján az új KATA-t nemcsak a főfoglalkozású egyéni vállalkozók választhatják.

Nem minősül főfoglalkozású kisadózónak többek között az, aki legalább heti 36 órás munkaviszonyban áll, kiegészítő tevékenységet folytatónak – tipikusan saját jogú nyugdíjasnak – minősül, más államban biztosított, más vállalkozásban nem kiegészítő tevékenységet folytató társas vállalkozó, illetve nappali rendszerű oktatás keretében tanulmányokat folytat.

Ez tehát lényegében azt jelenti, hogy a KATA ismét megnyílik a mellékállású, a nyugdíjas és a nappali tagozatos tanuló, illetve hallgató egyéni vállalkozók előtt is.

2. Újra lehet cégeknek számlázni – de korlátokkal

Az egyik legfontosabb változás, hogy önmagában a kifizetőtől származó bevétel megszerzése már nem eredményezi a KATA-alanyiság megszűnését. Vagyis a kisadózó ismét számlázhat cégeknek és más szervezeteknek is.

A jogalkotó ugyanakkor több korlátot is beépített a szabályozásba, amelyek egyértelműen a munkaviszony KATA-val történő kiváltását kívánják megakadályozni.

Megszűnik az adóalanyiság, ha a kisadózó bevételt szerez:

  • a munkáltatójától,
  • a munkaviszony megszűnését követő 24 hónapon belül a volt munkáltatójától,
  • vagy e személyek jogutódjától, illetve kapcsolt vállalkozásától.

További fontos korlátozás, hogy ha az adóévben ugyanazon kifizetőtől – az adott kifizető kapcsolt vállalkozásait is figyelembe véve – megszerzett bevétel eléri a kisadózó éves összes bevételének 50 százalékát, a KATA-alanyiság az adóév utolsó napjával megszűnik.

A cégeknek történő számlázás lehetősége tehát visszatér, de a szabályozás egyértelmű korlátokat állít az egyetlen vagy meghatározó megrendelőtől való függőség elé.

3. A tételes adó mértéke

Az új KATA tételes adója 2027-ben:

  • főfoglalkozású kisadózó esetében havi 100 ezer forint;
  • nem főfoglalkozású kisadózó esetében havi 50 ezer forint.

A tervezet már a 2028-tól alkalmazandó szabályozást is meghatározza. Ettől az évtől a tételes adó összege nem fix összeg lesz, hanem a minimálbérhez és a köztehermértékekhez igazodik.

A főfoglalkozású kisadózó havi tételes adóját a tárgyévet megelőző év első napján érvényes minimálbér, valamint a szociális hozzájárulási adó és a társadalombiztosítási járulék együttes mértéke alapján kell meghatározni. A nem főfoglalkozású kisadózó esetében a számítás alapja ugyancsak a minimálbér, amelyre a személyi jövedelemadó mértékét kell alkalmazni.

4. A kifizetőtől származó bevétel és a 15 százalékos kiegészítő adó

A bejelentést követően még úgy tűnhetett, hogy a cégektől származó bevételt egyszerűen 15 százalékos adó terheli. A törvénytervezet ennél pontosabb és kedvezőbb szabályozást tartalmaz.

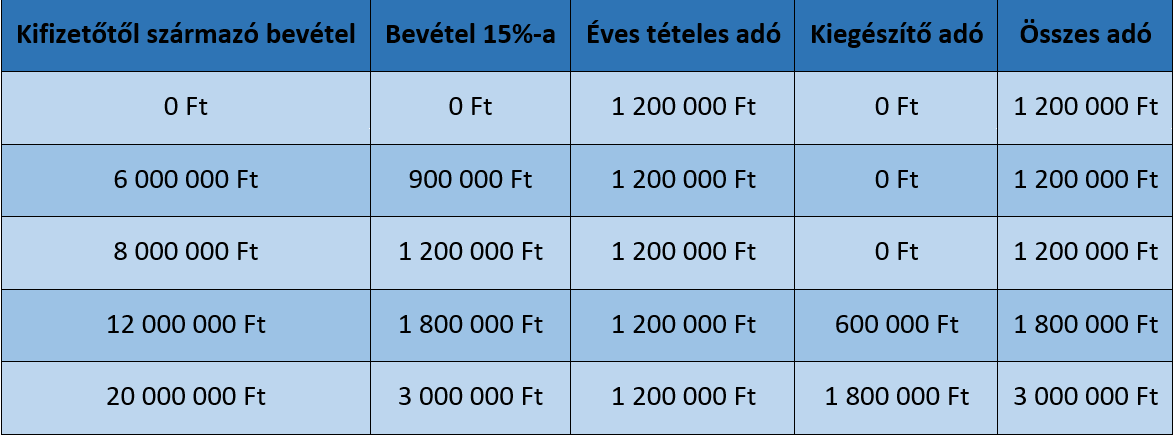
A kisadózó akkor fizet kiegészítő adót, ha az adóévben megszerzett, kifizetőtől származó bevételének 15 százaléka meghaladja az adott évre összesen fizetendő tételes adó összegét.

A kiegészítő adó összege a két összeg különbözete.

Ez azt jelenti, hogy egy egész évben működő főfoglalkozású kisadózó esetében az éves tételes adó 1,2 millió forint. Így 8 millió forint kifizetőtől származó éves bevételig nem keletkezik kiegészítőadó-fizetési kötelezettség, hiszen annak 15 százaléka éppen 1,2 millió forint.

A 8 millió forint feletti kifizetőtől származó bevételnél azonban már megjelenik a kiegészítő adó.

Számpélda: főfoglalkozású kisadózó 2027-ben

A magánszemélyektől származó bevétel a 15 százalékos kiegészítő adó alapjába nem számít bele, az éves 22 millió forintos bevételi keretbe azonban természetesen igen.

5. A bevételi keret 22 millió forintra emelkedik

A tervezet az éves bevételi keretet 22 millió forintban határozza meg.

Az ezt meghaladó bevétel után továbbra is 40 százalékos különadót kell fizetni.

Év közben kezdődő vagy olyan adóalanyiság esetén, amikor a kisadózó nem köteles az év minden hónapjára tételes adót fizetni, a bevételi keretet időarányosan kell meghatározni: a 22 millió forintos éves keret egytizenkettedét kell figyelembe venni minden tételesadó-fizetési kötelezettséggel érintett hónapra.

Fontos, hogy a kifizetőtől származó bevételt a 40 százalékos különadó szempontjából is figyelembe kell venni. A tervezet ugyanakkor kizárja, hogy a bevételi keretet meghaladó rész után a kisadózó egyszerre fizessen 40 százalékos különadót és 15 százalékos kiegészítő adót.

6. Emelkedik a társadalombiztosítási ellátások alapja

A főfoglalkozású kisadózó továbbra is biztosítottnak minősül, és valamennyi, a társadalombiztosítási szabályokban meghatározott ellátásra jogosultságot szerez.

Az ellátások számításának alapja:

  • 2027-ben havi 317 ezer forint,
  • 2028-tól a tárgyévi minimálbér összege.

Az új KATA 317 ezer forintos 2027. évi ellátási alapját a „régi” KATA-ban maradók 161 ezer forintos 2027. évi ellátási alapjától is el kell különíteni.

A nem főfoglalkozású kisadózó ugyanakkor a KATA-jogállására tekintettel nem minősül biztosítottnak, így ebből a jogviszonyából társadalombiztosítási és álláskeresési ellátásra jogosultságot nem szerez.

A legfontosabb változások összefoglalva

Mit jelenthet mindez a gyakorlatban?

A törvénytervezet alapján az új KATA már lényegesen pontosabban értékelhető, mint a kormányzati bejelentés alapján.

A szabályozás egyik legfontosabb eleme kétségtelenül az, hogy ismét lehetővé teszi a kifizetőktől származó bevétel megszerzését. A cégeknek történő számlázás azonban már nem jár együtt korlátlanul alacsony közteherrel: a 15 százalékos kiegészítő adó, valamint a munkáltatóra, volt munkáltatóra és a bevételek koncentrációjára vonatkozó korlátozások egyértelműen azt szolgálják, hogy a KATA ne válhasson a munkaviszony kiváltásának eszközévé.

A 2027-től az új KATA-t választó főfoglalkozású kisadózó havi 100 ezer forintos tételes adót fizet. Ettől el kell különíteni a „régi” Kata tv. hatálya alatt maradó kisadózókat: náluk a havi tételes adó 2027-ben 75 ezer, 2028-ban 100 ezer forint. Az eltérő tételes adókhoz eltérő társadalombiztosítási ellátási alapok is kapcsolódnak.

A nem főfoglalkozású vállalkozók számára különösen érdekes lehet az új rendszer. A havi 50 ezer forintos tételes adó mellett számukra is megnyílik az egyszerű KATA-adózás lehetősége, miközben a KATA alapján további biztosítási jogviszonyt nem szereznek.

A kifizetőktől is bevételt szerző vállalkozóknál pedig az adózási mód megválasztásakor már nem elegendő önmagában a várható éves bevételt vizsgálni. Annak összetétele is meghatározóvá válik: mennyi származik magánszemélyektől, mennyi kifizetőktől, és a kifizetőktől származó bevétel milyen mértékben koncentrálódik egyetlen megrendelőnél.

Az átalányadózás és az új KATA összehasonlításakor ezért minden esetben a vállalkozó saját bevételi szerkezetéből és biztosítási jogállásából érdemes kiindulni.

A most közzétett dokumentum egyelőre törvénytervezet, így a szabályok az Országgyűlés előtt még változhatnak. A tervezet azonban már kellően részletes ahhoz, hogy az érintett egyéni vállalkozók megkezdjék a számításokat. A jelenlegi katásoknak azt is mérlegelniük kell, hogy 2027-2028-ban a „régi” KATA-ban maradnak-e, míg az újonnan belépők és a korábban kiszorult vállalkozók számára az új KATA és az átalányadózás összehasonlítása válik különösen fontossá.

***

5percAdó ajánló:

25%-os kedvezménnyel 2026. október 21-ig jelentkezhetsz a PENTA UNIÓ Zrt. >>Adóegyetem 2027 konferenciájára! Ha szeretnéd részletesen megismerni a KATA aktualitásait, naprakész maradni az adójogszabályok változásaiban, és felkészülten nekivágni a következő adóévnek, az Adóegyetemen két nap alatt átfogó képet kaphatsz minderről, a szakma elismert előadóitól. Biztosítsd a helyed most!

Hétindító – 41. hét – Járulékbevallás és egyszerűsített végelszámolás – Suller Kriszta

Habos kávés napsütéses jó reggelt! Az ősz második hónapja, az október hónap határidőkben bővelkedik, így van teendőnk bőven, de mielőtt nekiállunk, tekintsük át, mire is célszerű sort keríteni a héten! Határidősek a járulékbevallások és befizetések, de az év végéhez közeledve már az egyszerűsített végelszámolás is figyelmet érdemelnek.

Járulékbevallás – negyedévvel tarkítva

Október 12-re, azaz jövő hét hétfőre lesz határidős: 

  • xx58-as bevallások egyéni vállalkozások körében,
  • xx08-as bevallások társaságok, esetlegesen civilek, egyéni vállalkozások körében (nem megfeledkezve a különleges adózói kör érintett bevallásairól, pl. 08INT).

Természetesen nem feledkezhetünk meg a bevallásokhoz kapcsolódó befizetési kötelezettségeinkről sem! A saját cégeink is cégek, mint a suszternek a cipője, fordítsunk rájuk is kiemelt figyelmet, és javaslom, ne csak járulékbevallás és befizetés szempontjából!

Felhívom a figyelmet, hogy negyedév lévén, nem maradhat el az átalányadózó, valamint a VSZJA hatálya alá tartozó egyéni vállalkozók SZJA előlegfizetése, mely szintén 12-re határidős. Ugyanakkor a KATA adóalanyok esetében nem maradhat el a KATA havi fizetése sem!

1%-os forráshoz kapcsolódó nyomtatványok a civil szervezeti szférában

Civil szervezetek figyelmét felhívom az EGYAD és EGYSTAT nyomtatványokra, melyek segítségével  idén is kérhetnek adatot az adóhatóságtól a tekintetben, hogy ki is ajánlotta fel részükre adója 1%-át. Természetesen a lista biztosan nem lesz teljes, ugyanis csak azon adóalanyok adatait ismerhetik meg, akik felajánláskor ezt engedélyezték a megfelelő kódkocka bejelölésével! Az idei évben nekik felajánlott 1%-ok tekintetében az EGYAD és EGYSTAT nyomtatvány benyújtása október 15-ét követően ajánlott, mivel az október 15-ét megelőző adatigénylések még a korábbi év adatait fogják tartalmazni! A nyomtatvány benyújtása folyamatos, a benyújtást követő 30 napon belül a civil szervezetek megkapják ezen igényelt adatokat!

Ha a civil szervezetek kapcsán kihívást jelent a jogszabályi környezet és a helyes könyvelői működés feltérképezése, csatlakozz hozzánk, a >>Civil Szervezeteket Könyvelők Klubjához, ahol a mindennapi működéshez, könyveléshez nyújtunk segítséget klubdélutánokon és egy zárt szakmai levelezőlistán.

Heti tipp – egyszerűsített végelszámolás

Sajnos egyre több cég választja a megszűnés útját. Akinél ez lehetőségként felmerül, és megfelel az egyszerűsített végelszámolás szabályainak, érdemes még az idei, ismert szabályozás alapján az egyszerűsített végelszámolásokat megindítani, hiszen azok még kényelmesen befejezhetőek, akár az idei év folyamán. Ez azért különösen fontos, mert az egyszerűsített végelszámolás jogintézménye 2027. január 01-jét követően – előreláthatólag – jelentős átalakuláson megy majd át! 

Mindenkinek kellemes munkát, zökkenőmentesen működő ügyfélkaput, stresszmentes negyedév zárást kívánok!

***

5percAdó ajánló:

Október 21-ig 25%-os kedvezménnyel jelentkezhetsz az >>Adóegyetemre! Ne maradj le, legyél naprakész az év végi adójogszabály-változásokból!

Tervezd meg az őszi időszakot és legyél naprakész a PENTA UNIÓ konferenciáinak segítségével! Mutatjuk a kínálatot:

A személygépjárművek dízeltámogatása – Sándorné Új Éva

A dízelüzemű személygépkocsit használókat is igen kellemetlenül érinti a gázolaj árának jelentős emelkedése. Ezen probléma orvoslását célozza meg a Kormány 146/2026. (IX. 18.) Korm. rendelete, amely egy célzott támogatásról rendelkezik. Ennek következtében módosításra került az államháztartásról szóló 2011. évi CXCV. törvény 1. § 14. pontjának h) alpontja, amely a költségvetési támogatás fogalmát definiálja. Ez azért fontos, mert a költségvetési támogatás nem minősül ellenértéknek, tehát áfa alapot sem képez. A dízeltámogatás forrása a központi költségvetés.

Ki jogosult a dízeltámogatásra?

A dízeltámogatás azoknak a magánszemélyeknek (őstermelő és egyéni vállalkozó is, ha nevükön van az autó) kerül kifizetésre, akik megfelelnek az alábbi feltételeknek:

  • a kérdéses, kizárólag dízelüzemű személygépkocsi legfeljebb 110 kilowatt (150 lóerő) teljesítményű. A motor teljesítménye a forgalmi engedély P.2 mezőjében szerepel, kilowattban.
  • a magánszemély 2026. január 1-jén vagy azt követően a személygépkocsi üzemben tartója, üzembentartó hiányában a személygépkocsi tulajdonosa.

Milyen személygépkocsi után jár a támogatás?

Máris felmerül egy kérdés, mégpedig az, hogy mit is tekintünk személygépjárműnek. Ez azért fontos, mert az egyes adótörvények (pl.: Áfa tv, Szja tv, Gjt.) a személygépkocsit eltérő módon határozza meg. A kormányrendelet 1. § (3) bekezdése értelmében a Gjt. személygépkocsi fogalmát kell alkalmazni. Igen ám, de a Gjt. a klasszikus gépjárműadót is és a cégautóadót is szabályozza. A két adónál a személygépkocsi fogalma eltérő. A kérdés eldöntéséhez segítséget nyújt a kormányrendelet 2. §-ának (1) bekezdése, mely szerint a támogatásra való jogosultság a 2026. évi gépjárműadó kivetéséhez használt járműnyilvántartási adatok alapján kerül meghatározásra. Ezzel el is dőlt a kérdés. A Gjt. 18. §-ának 3. pontja alapján a személygépkocsi a személyszállítás céljára készült olyan gépkocsi, amelyben – a vezető ülését is beleértve – legfeljebb kilenc állandó ülőhely van.

Előfordulhat, hogy egy személygépkocsinak több üzemben tartója vagy több tulajdonosa van. Ebben az esetben a támogatásra az jogosult, akinek a nevére a személygépjármű forgalmi engedélyét kiállították.

Az is lehetséges, hogy egy magánszemély több személygépkocsi üzemben tartója vagy tulajdonosa (pl. két személygépjárművet lízingel). Vajon ebben az esetben hány gépjármű után jogosult támogatásra? A kormányrendelet értelmében kizárólag egy személygépjármű után lehet támogatást kapni. Összefoglalva: egy személy csakis egy – a követelményeknek megfelelő – személygépjármű után kaphat támogatást.

Automatikusan jár a dízeltámogatás

A dízeltámogatást automatikusan jár a magánszemély jogosultaknak, tehát a támogatás megszerzéséhez nem kell kérelmet benyújtani. A támogatásra való jogosultságot a NAV állapítja meg, de a tényleges folyósítást a Magyar Államkincstár végzi. A kincstár a dízeltámogatás folyósításáról a folyósítást követően haladéktalanul tájékoztatja állami adóhatóságot.

Mekkora a támogatás, és mikor folyósítják?

Felmerül a kérdés, hogy a jogosultak mikor és hogyan kapják meg a támogatás összegét.

A dízeltámogatás összege a 2026. évben magánszemélyenként 20.000 forint, amely több részletben történik. Az első folyósítás időpontja attól függ, hogy a magánszemély már 2026. január 1-jén üzembentartó/tulajdonos, vagy csak 2026. január 1-je után vált azzá.

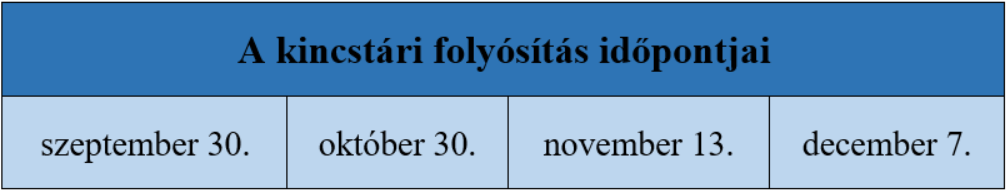
A kincstár a fennmaradó részletek folyósítását 2026. december 31-éig teljesíti.

Azok a magánszemélyek, akik már 2026. január 1-jén is üzembentartók/tulajdonosok voltak már 2026. szeptember 30-án megkapják a támogatás első részletét.

Azok a magánszemélyek, akik csak 2026. január 1-je után váltak üzembentartóvá/tulajdonossá a támogatás első részletét 2016. október 30-án fogják megkapni.

Hogyan kapják meg a jogosultak a támogatást?

A támogatást a kincstár két módon tudja eljuttatni a jogosultaknak:

  • bankszámlára utalással vagy
  • postai kifizetési utalvánnyal, készpénzkifizetésként.

A bankszámla elsősorban az a számla lesz, amelyről a jogosult a támogatás alapjául szolgáló autóra kivetett 2026. évi gépjárműadót megfizette. Ha a gépjárműadót nem utalással fizette be, akkor a NAV-nál rendelkezésre álló más bankszámlát használhatnak. Amennyiben a magánszemély nem rendelkezik bankszámlával, akkor a támogatás összege utalvánnyal, postai úton, az ismert postázási címre kerül kiküldésre történik.

Postai kifizetés esetén a támogatás a NAV nyilvántartásában szereplő levelezési címre érkezik. Amennyiben ez megváltozott, akkor a változást 2026. október 15. és 2026. november 15. között lehet bejelenteni a NAV-nak.

Adómentes-e a dízeltámogatás?

A dízeltámogatással kapcsolatban felmerül, hogy ez a támogatás adóköteles-e. Az üzemanyag-áremelkedésre tekintettel nyújtott támogatásokkal összefüggő intézkedésekről és kapcsolódó törvények módosításáról 2026. évi L. törvény 5. §-a módosítja a személyi jövedelemadóról szóló 1995. évi CXVII. törvény 1. számú mellékletét. Az Szja tv. 1. számú mellékletének 7.25. pontja alapján egyéb indokkal adómentes a dízelüzemű személygépkocsit használó magánszemélyek támogatásáról szóló kormányrendelet szerinti dízeltámogatás. A törvény a kihirdetést követő napon, vagyis 2026. szeptember 19-én hatályba lépett.

Hová fordulhatnak a jogosultak további információért?

A dízeltámogatással összefüggő ügyféltájékoztatási tevékenység ellátása NAV feladata.

***

5percAdó ajánló:

25%-os kedvezménnyel 2026. október 21-ig jelentkezhetsz a PENTA UNIÓ Zrt. >>Adóegyetem 2027 konferenciájára! Ha szeretnél naprakész maradni az adójogszabályok változásaiban, és felkészülten nekivágni a következő adóévnek, az Adóegyetemen két nap alatt átfogó képet kaphatsz a legfontosabb változásokról, a szakma elismert előadóitól. Biztosítsd a helyed most!
Kérjük válassza ki egyéni adatvédelmi hozzájárulását! A weboldal használatával elfogadja az adatkezelési szabályzatunkat: Adatvédelmi szabályzat.
Elengedhetetlen Statisztika Marketing ELFOGADOM