Ki ne ismerné azt a kellemetlen érzést, amikor megjelenik a tárhelyén egy „tájékoztatás ellenőrzésről” tárgyú dokumentum? Az adószakmai szakember ekkor…
Munkáltatói juttatások – II. rész – Sándorné Új Éva
A szemüveg, mint munkáltatói juttatás
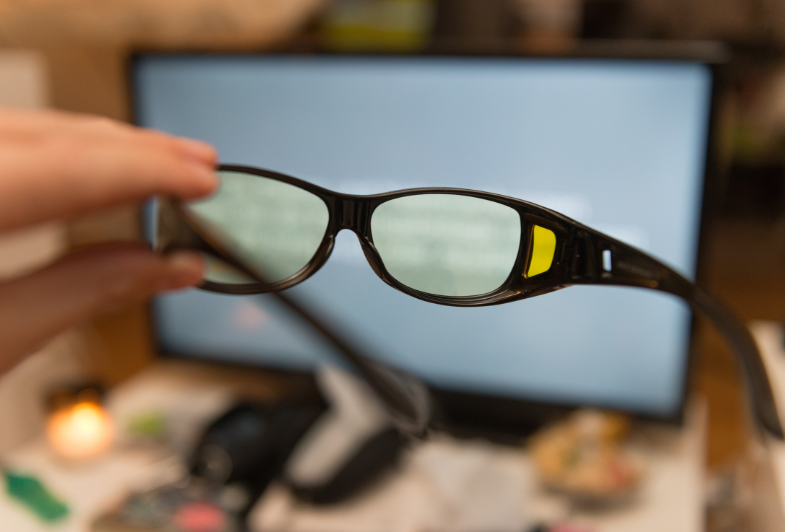
Az „általános” munkaszemüveg
A szemünk a legfontosabb érzékszerveink közé tartozik, a látás képessége nélkül nem lennénk képesek elvégezni hétköznapi teendőinket és munkánkat sem. Bizonyos munkakörök azonban fokozottan igénybe veszik és rontják a látóképességet. A kritikus munkaköröknél tehát a védőszemüveg és a munkaszemüveg számtalan változata előfordulhat. A munkavédelmi követelmények miatt ezeknek a szemüvegeknek a biztosítása a munkavédelemről szóló 1993. évi XCIII. törvény (továbbiakban: Mvt.) alapján kötelező. Más munkaköröknél a munkáltató saját döntése alapján biztosítható a szemüveg.
A munkáltató által biztosított vagy biztosítandó szemüvegek többfélék lehetnek, továbbá a juttatás a munkavégzés körülményeitől függően lehet adóköteles vagy sem. Természetesen a szemüveg lehet dioptriás (egyfókuszú, bifokális, többfókuszú) vagy dioptria nélküli. Előbbihez szükséges a szemész orvosi vizsgálat, utóbbihoz nem. A szemüveg lehet: napszemüveg, nem napszemüveg, fényre sötétedő szemüveg, cserélhető lencsés dioptriás napszemüveg, sárga kontraszt kiemelő szemüveg, víztiszta zárt védőszemüveg stb.
Bizonyos munkakörülmények megkövetelik a munkavédelmi szemüveg használatát, ilyen például a hegesztés, vagy az olyan üzemek, ahol vegyi anyagokkal vagy más fröccsenő, porzó anyagokkal dolgoznak, vagy búvár feladatokat látnak el. A hegesztés által keletkező szikrák vagy más anyagok komoly veszélyt jelentenek a szemre, jelentős látáskárosodást okozhatnak. Mindemellett vannak olyan munkakörök, ahol a tisztán látás/éles látás erőteljesen megkövetelt pl.: repülőgép alkatrészek gyártása, gépjárművezető, repülőgép pilóta. Ilyen esetben akár kéthetente történő szemész orvosi vizsgálat és dioptriás szemüveg viselése is szükséges lehet.
Adóztatási szempontból a munkavédelmi eszköz (munkaeszköz) nyújtása adó és járulékmentes. A munkavédelmi eszközök beszerzése a társasági adóban elismert költségnek minősül. Az áfa köteles tevékenységhez használt munka (védő) szemüvegek előzetesen felszámított áfája levonásba helyezhető.
Természetesen nem csak az ilyen egyértelmű veszélyek ellen kell védenünk a szemet, hanem az UV sugárzástól, vagy a monitor káros sugárzása ellen is.
A képernyő előtti munkához használt szemüveg
A munkáltató által biztosítandó szemüvegeket illetően még mindig vannak hiányosságok, bár már 1999. óta hatályos a képernyő előtti munkavégzés minimális egészségügyi és biztonsági követelményeiről szóló 50/1999. (XI. 3.) EüM rendelet (továbbiakban: Rendelet).
A képernyős munkakör
A Rendelet 2. § c) pontja alapján a képernyős munkakör olyan munkakör, amely a munkavállaló napi munkaidejéből legalább négy órában képernyős munkahelyen képernyős eszköz használatát igényli, ideértve a képernyő figyelésével végzett munkát is.
A „képernyő” elnevezés megtéveszthető lehet, hiszen képernyő a számítógép monitor, a laptop képernyője, egyéb megfigyeléshez használt eszközök képernyője, de még a számológép és a pénztárgép is rendelkezik képernyővel. A Rendelet értelmében természetesen nem minden eszközt kell képernyős eszköznek minősíteni. Pl.: a számológép és a pénztárgép sem tartozik ezen eszközök közé.
A képernyős munkahely
A Rendelet 2. § a) pontja alapján a képernyős munkahely olyan munkaeszközök együttese, amelyhez a képernyős eszközön kívül csatlakozhat adatbeviteli eszköz (billentyűzet, scanner, kamera, egyéb adatbeviteli eszköz), egyéb perifériák (mutatóeszköz, nyomtató, plotter, lemezegység, modem stb.), esetleges tartozékok, ember-gép kapcsolatot meghatározó szoftver, irattartó, munkaszék, munkaasztal vagy munkafelület, telefon, valamint a közvetlen munkakörnyezet.
A képernyős munkahellyel kapcsolatosan megjegyzendő, hogy bizonyos esetben egyértelmű azok beminősítése (pl. adatrögzítő, biztonsági kamerát figyelő, könyvelő, légiforgalomirányító). Vannak azonban olyan határesetes munkakörök is, amelyek kapcsán nehéz beazonosítani a képernyő előtti munkavégzést. Az ilyen munkaköröknél nem árt kikérni a munkaegészségügyi szaktevékenységet folytató szakember véleményét.
A minősítés és a kötelezettségek
Amennyiben megtörtént a munkakör képernyős munkakörnek történő minősítése, a munkáltató köteles a munkakörben történő foglalkozás megkezdése előtt, valamint a külön jogszabályban előírtakon túlmenően legalább kétévente a munkavállalót szem- és látásvizsgálatra küldeni.
A Rendelet hatálya kiterjed minden olyan szervezett munkavégzés keretében foglalkoztatott munkavállalóra, aki napi munkaidejéből legalább 4 órán keresztül rendszeresen képernyős eszközt (nem feltétlenül számítógép) használ, továbbá arra a munkáltatóra, amely őt alkalmazza. Amennyiben a munkavállaló több jogviszonnyal rendelkezik, akkor a szemüveget annak kell biztosítania, ahol a 4 órás képernyő előtti munkavégzés megvalósul. Ha mindkettőnél, akkor mindkettőnek van ilyen kötelezettsége.
Védőszemüveg biztosítása kapcsán a munkáltató által biztosítandó kétféle szemüvegről beszélhetünk: a monitor emberi szemet rongáló hatása miatti szemüveg valamint az éles látást biztosító szemüveg.
A monitor szemkárosító hatása elleni védőszemüveg
A monitorok káros sugárzását/rezgését kivédő szemüvegek védőeszköznek minősülnek. A szemüveg juttatás jogszabály által kötelező. A szemüveg a személyi jövedelemadót szabályozó 1995. évi CXVII törvény (továbbiakban: Szja tv.). 1. számú mellékletének 8.8. pontja alapján adómentes juttatásnak minősül. A szemüveg biztosításához szemész orvosi vizsgálatra nincs szükség. A beszerzést terhelő áfa levonásba helyezhető, amennyiben a szemüveget áfa köteles tevékenységhez használják.
Az éles látást biztosító szemüveg
A Rendelet 2. § d) pontja alapján a képernyő előtti munkavégzéshez éles látást biztosító szemüveg a szemészeti szakvizsgálat eredményeként meghatározott, a képernyő előtti munkavégzéshez szükséges szemüveglencse, és ennek a lencsének a rendeltetésszerű használatához szükséges keret, ide nem értve a munkavállaló által a képernyő előtti munkavégzéstől függetlenül egyébként is használt szemüveget vagy kontaktlencsét.
A képernyős munkavégzés megkezdése előtt a munkavállalónak kötelező szemész orvosi vizsgálaton részt vennie, amelyet legalább kétévente meg kell ismételni. A vizsgálat költségei a munkáltatót terhelik. Amennyiben a képernyős munka miatt panasza jelentkezik a munkavállalónak (pl. látásromlás), akkor a szemész orvosi vizsgálatot soron kívül el kell végezni.
A munkáltató köteles megtéríteni a képernyőhöz szükséges szemüveglencséket és az annak rendeltetésszerű használatához szükséges, legolcsóbb keret árát. Ezt a szemüveget az Szja tv. 1. számú mellékletének 8.8. pontja alapján adómentesen térítheti meg a munkáltató a munkavállaló részére, tekintettel arra, hogy ebben az esetben a szemüveg védőeszköznek minősül. Az adómentes juttatás után járulékot sem kell fizetnie a munkáltatónak. Az éles látást biztosító egyfókuszú szemüveglencse dioptriafüggő, így az ára is változó. Ezért a kötelezően előírt szemüveg értéke összegszerűen sem a jogszabályban, sem pedig belső szabályzatban nem határozható meg. Ha a munkavállaló már használ szemüveget, és az a képernyő előtti munkavégzéshez is megfelelő, akkor a munkáltató kizárólag látásromlás esetén lesz köteles másik szemüveget biztosítani.
Az adómentes körbe nem tartozó juttatások
Nem tartozik az adómentes körbe, tehát adóztatandó:
- a kontaktlencse,
- a bifokális lencse,
- a progresszív lencse,
- a munkaprogresszív lencse,
- a fényre sötétedő többfókuszú lencse, vagyis az olyan szemüveg, amelyet a munkavállaló a munkavégzéstől függetlenül is használ,
- szemcsepp, szemüvegtörlő, szemüvegtok.
Az egyfókuszú lencsék megtérítése is adóköteles abban az esetben, ha az nem a monitor éles látását biztosítja, pl.: a munkavállaló élesen látja a monitort, de távolabbi pontra már nem lát élesen. Ez egyébként egy érdekes szabályozás, hiszen sok esetben nem csak a monitort, hanem az íróasztalon lévő írott anyagot, bizonylatot is élesen kell látni és sokszor ez egy egyfókuszú szemüveglencsével nem lehetséges.
Az adómentes körbe nem tartozó szemüvegjuttatás esetében a kifizetői adózás melletti juttatásnak – mint egyes meghatározott juttatás – a csekély értékű ajándék jogcím minősülhet, azonban a piaci árakat ismerve ezen adózási lehetőség alkalmazásának elhanyagolható a valószínűsége. Ennek megfelelően gyakorlatilag az adómentes juttatásnak nem minősülő szemüveg munkáltató által történő megtérítése jogviszonyra tekintettel kapott jövedelemnek minősül.
A napszemüveg
Érdekes kérdést vet fel a napszemüveg megtérítésének adóztatása. Vannak olyan munkakörök, ahol védőeszköznek minősül a napszemüveg (pl. gépjárművezető, hajóskapitány, pilóta). A védőeszköznek (munkaeszköznek) minősülő napszemüveg juttatása adómentesen számolható el, ugyanis az Szja tv. 1. számú mellékletének 8.8 pontja értelmében adómentesen adható a jogszabály által előírt használatra tekintettel juttatott védőeszköz, továbbá baleset és egészségvédelmi eszköz. Amennyiben a szabályok szerint történik a szemüveg juttatása, akkor az Áfa tv. 67. § (2) bekezdése alapján az áfa levonásba helyezhető, annak ellenére is, hogy ingyenesen történik az ilyen szemüveg átadása.
Egyéb munkakörökben a napszemüveg juttatása főszabály szerint jogviszonyhoz kapcsolódó jövedelemként adóztatandó. Amennyiben a juttatás összeghatára lehetővé teszi a csekély értékű ajándék jogcím alkalmazását, úgy az kifizetői adózás melletti juttatásként (a juttatás 1,18-szoros értéke után 15% szja és 13% szocho) is nyújtható. Ezekben az esetekben az áfa levonása nem lehetséges.
Az adózási kérdések megítélése a szemüvegek esetében elég bonyolult, azonban elkerülhetetlen.
***
5percAdó ajánló:
Sándorné Új Évával a 2024. évi kötelező kreditpontos továbbképzések előadójaként is találkozhatsz! Válaszd a 3 képzési forma közül a számodra legmegfelelőbbet!
***
A cikksorozat I. részét, melynek témája a természetben adott munkáltatói juttatások megítélése az Áfa törvény rendszerében, ide kattintva >>, a III. részét, melynek témája a képzési költségek munkáltatói finanszírozása, ide kattintva >> olvashatod.