A Kkv. törvény módosításai – Sándorné Új Éva
A KKV-k támogatási formáinak változása és a KKV fogalmi meghatározásának pontosítása
A jogszabályi háttér
Az őszi adócsomag kihirdetése után több Magyar Közlöny is tartalmaz olyan változásokat, amelyek nem adómódosító jogszabályok, de a számviteli törvény, illetve más háttérszabály módosítása kapcsán az adóztatást is befolyásolják. A módosítások egyik köre a társasági adóalanyok egyik nagy csoportját érintik. Ezek a vállalkozások a kis-és középvállalkozások, amelyek sajátos helyet foglalnak el a támogatási és az adóztatási rendszerben is. Így most a folytatásban a Kkv. törvény módosításaival fogunk foglalkozni.
A változások kapcsán két jogszabály említendő:
-
- 2023. évi CXIX. törvény a kis- és középvállalkozásokról, fejlődésük támogatásáról szóló 2004. évi XXXIV. törvény módosításáról (továbbiakban: Mód.tv.)
- A Kormány 643/2023. (XII. 28.) Korm. rendelete a kis- és középvállalkozásokkal összefüggő egyes intézkedésekről (továbbiakban: Kormányrendelet).
A cikk témája szempontjából pedig az alap jogszabályok az alábbiak:
-
- kis- és középvállalkozásokról, fejlődésük támogatásáról szóló 2004. évi XXXIV. törvény (a továbbiakban: Kkv. tv.).
- a társasági adóról és az osztalékadóról szóló (továbbiakban: Tao törvény) 1996. évi LXXXI. törvény.
A kis-és középvállalkozások a társasági adóban
A kis-és középvállalkozások nem csak a gazdasági életben játszanak fontos szerepet, hanem a támogatási rendszerben és az adórendszerben is sajátos szabályozás vonatkozik rájuk. Az adójogi eltérések leginkább a társasági adóztatás területén lelhetőek fel. A 1996. évi LXXXI. törvény a társasági adóról és az osztalékadóról (továbbiakban: Tao törvény) alapján, minden olyan szervezetnek, amely jövedelem- és vagyonszerzésre irányuló vállalkozási tevékenységet végez, társasági adó fizetési kötelezettsége van.
A társasági adó kedvezményrendszere preferál, ösztönöz vagy egyben mindkettőt tartalmazza. A kedvezmények elismert költségek, adózás előtti eredményt csökkentő lehetőségek és a számított adót csökkentő kedvezmények formájában vehetők igénybe. Az igénybe vehető kedvezmények azonban nem teljesen egyformák. A Tao. tv. ugyanis tartalmaz olyan kedvezményeket, amelyeket csak kis-és középvállalkozás veheti igénybe. A kedvezmények a kkv. szférán belül is tovább bonthatók. Némely esetben a tulajdonosi körre, más esetben a vállalkozás nagyságára vonatkozóan találhatunk a Tao-ban eltérő feltételeket.
A gyakorlatban néha problémát jelent a törvényi megfogalmazás is.
-
- abban az esetben, ha a Tao törvény úgy fogalmaz, hogy kis- és középvállalkozás, akkor az adott kedvezményt bármely kkv kategóriába tartozó (mikro-, kis-, közép) vállalkozás érvényesítheti.
- amennyiben a Tao törvény középvállalkozást ír, akkor a kedvezmény vagy annak feltétele csak a középvállalkozásokra vonatkozik (pl. fejlesztési kedvezmény esetén).
- olyan mondat is található a Tao törvényben, amely kisvállalkozást említ. Ebben az esetben a kedvezményt a mikro- és kisvállalkozás veheti igénybe.
- amennyiben a Tao törvény mikrovállalkozást ír, akkor egyértelmű, hogy az adott kedvezmény vagy annak feltétele csak a mikrovállalkozásokra vonatkozik.
A KKV besorolás módosítása
A vállalkozás besorolása fontos feltétele bizonyos társasági adót érintő kedvezmények igénybevétele szempontjából. Megemlítendő, hogy a besorolás az innovációs járulékfizetési kötelezettség vagy mentesség miatt is elengedhetetlen. Harmadikként pedig az EU pályázatok elérhetőségét is meg kell említeni.
Azt, hogy a magyar szabályok alapján mely vállalkozás minősül mikro-, kis- és középvállalkozásnak, azt a Kkv. tv. határozza meg. A törvény KKv-k besorolására vonatkozó létszámra és pénzügyi mutatókra vonatkozó előírásai teljesen azonosak a 651/2014/EU rendelet szabályaival.
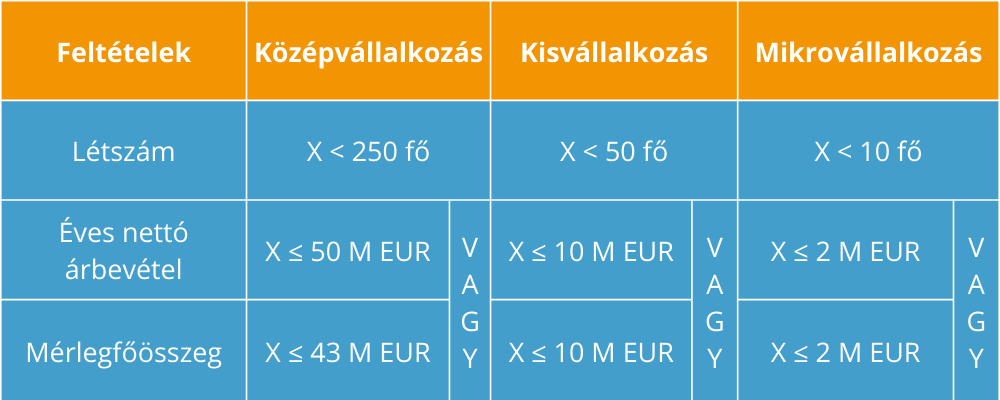
A Magyar Közlöny 189. számában megjelent Mód.tv. pontosítja a Kkv. tv. szövegét. A Kkv. tv. szövegéből kikerült az az egyéni vállalkozóra való direkt utalás. Ugyancsak törlésre került az egyszerűsített vállalkozói adóra (Eva) vonatkozó megjegyzés, hiszen ilyen adónemet a magyar adórendszer évek óta nem tartalmaz. A Mód. tv. alapján, a KKv. tv. 5. § (1) bekezdése 2024. január 1-jétől úgy rendelkezik, hogy:
-
- összevont (konszolidált) beszámoló készítésére kötelezettek esetében a mutatókat a jóváhagyásra jogosult személy vagy testület által elfogadott utolsó összevont (konszolidált) beszámoló szerinti foglalkoztatotti létszám és nettó árbevétel vagy mérlegfőösszeg alapján kell meghatározni.
- a konszolidált beszámolóra nem kötelezett vállalkozások esetében az adatokat az éves beszámoló vagy egyszerűsített éves beszámoló szerinti foglalkoztatotti létszám és nettó árbevétel vagy mérlegfőösszeg alapján kell meghatározni.
- az összevont (konszolidált) beszámoló, éves beszámoló, vagy egyszerűsített éves beszámoló készítésére nem köteles vállalkozás minősítése az adóbevallása szerint, és az adóbevallásban vagy a külön nyilvántartásban szereplő foglalkoztatotti létszám alapján történik.
- önálló vállalkozás esetében a vállalkozás besorolásához adatokat kizárólag az adott vállalkozás nyilvántartása alapján kell meghatározni.
Amennyiben a vállalkozás működési ideje 1 évnél rövidebb, az adatokat éves szintre kell vetíteni.
Azon vállalkozás esetében, amelynek partner- vagy kapcsolódó vállalkozásai vannak, a Kkv. tv. 3. §-ban meghatározott adatokat az összevont (konszolidált) éves beszámoló vagy bevallás alapján, ennek hiányában a vállalkozás nyilvántartása alapján kell meghatározni.
Partnervállakozások
A partnervállalkozások adatainak meghatározása során a partnervállalkozások adataihoz teljes mértékben hozzá kell adni azoknak a vállalkozásoknak az adatait is, amelyek a partnervállalkozásokhoz közvetlenül vagy közvetve kapcsolódnak. Persze csak akkor, ha ezek az adatok a partnervállalkozások összevont (konszolidált) éves beszámolóiban nem szerepelnek. A közvetett tulajdont a tőkepiacról szóló 2001. évi CXX. törvény 5. § (1) bekezdésének 84. pontja szerint kell értelmezni. Az összesítés során az adatokat a tőkeérdekeltségi, illetve a szavazati arányok közül a nagyobbnak megfelelő arányban kell figyelembe venni. Keresztrészesedés esetén a magasabb százalékot kell alkalmazni.
Kapcsolódó vállalkozások
A kapcsolódó vállalkozások adatainak meghatározása során a kapcsolódó vállalkozások adataihoz arányosan hozzá kell adni a kapcsolódó vállalkozással olyan partnervállalkozási kapcsolatban lévő vállalkozások adatait, amelyek közvetlenül tulajdonosai a kapcsolódó vállalkozásnak, vagy közvetlenül a kapcsolódó vállalkozás tulajdonában vannak. Kivételt képez az az eset, ha ezek az adatok a konszolidált beszámolóban legalább az előző bekezdésben említett százalékkal arányosan már szerepelnek.
A besorolás változása
A Kkv. tv. 5. § (3) bekezdése 2024. január 1-jétől úgy rendelkezik, hogy a vállalkozás abban az esetben veszíti el, illetve nyeri el a KKV minősítést, ha két egymást követő számviteli időszakban, illetve bevallási időszakban túllépi a meghatározott foglalkoztatotti létszám létszámot vagy pénzügyi határértékeket, vagy elmarad azoktól.
A kétéves szabály alkalmazásakor a KKv minősítésnél két fogalmat kell elkülöníteni:
-
- az egyik a vállalkozás tényleges állapota,
- a másik a vállalkozás besorolása.
A vállalkozás adott évi besorolása eltérhet a tényleges állapottól, mivel az alapja a megelőző év besorolása, amely a kétéves szabály alkalmazásával vagy megváltozik, vagy nem. A vállalkozás kkv kategóriákon belüli kkv kategórián túli átsorolására akkor kerül sor, ha a határértékek két egymást követő beszámoló adatai alapján meghaladják a korábbi besorolást, vagy alatta maradnak annak.
A társasági adó kkv. szektorra vonatkozó kedvezményei
A Tao. tv. tartalmaz olyan kedvezményeket, amelyeket kizárólag kis- és középvállalkozás vehet igénybe. Ezek a kedvezmények a következők:
-
- mikrovállalkozás foglalkoztatási adóalap- kedvezménye a létszámnövekményre tekintettel [Tao. tv. 7. § (1) y)],
- kis- és középvállalkozás beruházási adóalap-kedvezménye [Tao. tv. 7. § (1) zs)],
- kis- és középvállalkozás adókedvezménye (kamatkedvezmény) [Tao. 22/A (1) J)].
- kkv. fejlesztési adókedvezmény [Tao. 22/B]. A fejlesztési kedvezmény beruházási érték követelményénél a mikro-, a kis és a középvállalkozás megkülönböztetésre kerül).
Figyelemmel kell lenni arra, hogy az előzőekben felsorolt első három kedvezmény de minimis támogatásnak minősül. A társasági adóbevallásban a de minimis támogatásokról külön lapokat is ki kell kitölteni.
A vállalkozások támogatása
2024. január 1-jétől módosul a kkv-szektor támogatására vonatkozó szabályozás is. A KKV-k fejlődését szolgáló támogatások forrása a központi költségvetésről szóló törvényben e célra létrehozott előirányzat. A Mód.tv. alapján a Ktv. törvény alapján a vállalkozásfejlesztésért felelős miniszter irányítása alatt álló fejezete külön előirányzaton tartalmazza a miniszter hatáskörébe tartozó, a KKV-k fejlődésének finanszírozását szolgáló költségvetési kiadásokat.
A Mód. tv. alapján a Kkv tv. 8. § (1) bekezdése úgy rendelkezik, hogy az előirányzatból vissza nem térítendő vagy visszatérítendő támogatás különösen a következő formákban nyújtható:
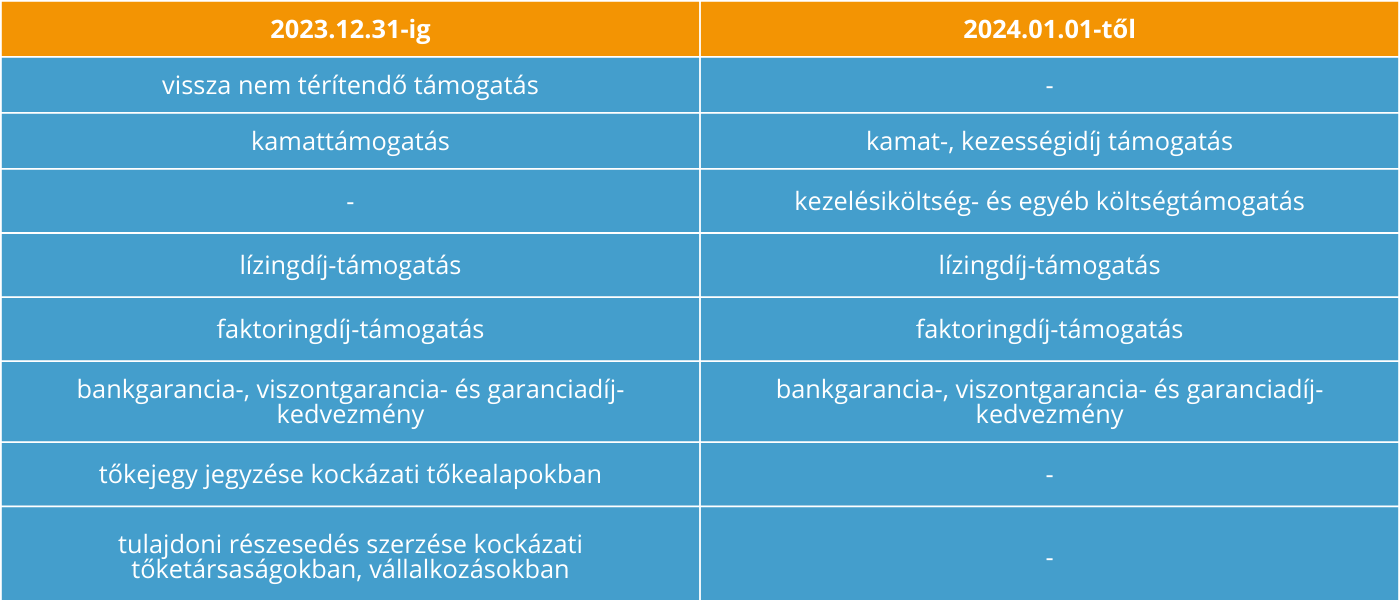
Megjegyzendő, hogy egy vállalkozás egyidejűleg több támogatási formában is részesülhet. A KKV-k más célokat szolgáló elkülönített állami pénzalapból és a központi költségvetésben meghatározott célelőirányzatból is részesülhet támogatásban. Külön törvény a KKV-k számára adó-, díj- és járulékkedvezmény igénybevételének lehetőségét írhatja elő.
Arra nagyon figyelni kell, hogy az állami támogatások de minimis támogatásnak minősülhetnek.
***
5percAdó ajánló:
Ha még nem készültél fel az évváltáshoz kötődő aktuális jogszabály változásokból, vagy csak szeretnéd minél hamarabb elkezdeni gyűjteni 2024-es krediteidet, kényelmesen, bárhonnan, bármikor, az Adóegyetem 2024 E-learning videóival mindezt megteheted.