Magyar Péter miniszterelnök 2026. október 19-én, napirend előtti felszólalásában ismertette a 2027-es költségvetés fő elemeit. A legfontosabbak: 9%-ra csökken a…
Parlament előtt a jövő évi adóváltozások (személyi jövedelemadó) – Kiss Tímea
Adótörvény javaslatok 2027 – 1. rész
2026. október 27-én került benyújtásra a Parlament elé – több törvényjavaslat formájában – a jövő évi „adócsomag”. Mai írásunkban a személyi jövedelemadózást érintő várható változásokat járjuk körbe.
Személyi jövedelemadó (SZJA)
A személyi jövedelemadóról szóló 1995. évi CXVII. törvénnyel (Szja tv.) kapcsolatos jövő évi változásokat az egyes adózási tárgyú és más kapcsolódó törvények módosításáról szóló T/927. számú törvényjavaslat, valamint az egyes törvényeknek a családokat érintő kedvezmények átalakítását és az adójóváírás bevezetését érintő módosításáról szóló T/929. számú törvényjavaslat is tartalmaz.
Adójóváírás bevezetése és az adókedvezmények átalakítása
A jövő évi szja változások közül a legszélesebb adózói kört az összevont adóalap adójára ható kedvezmények átalakítása és az adójóváírás intézményének bevezetése érinti.
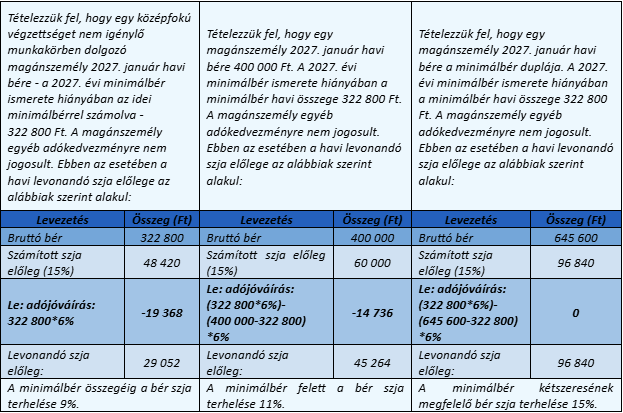
A javaslat teljesen új eleme az adójóváírás szabályrendszere, amely elsőként a bér számított adóját csökkenti és az így csökkentett adóból válnak érvényesíthetővé az átalakított adókedvezmények. Az adójóváírás mértéke a minimálbért meg nem haladó bér esetén a bér 6 százaléka, azaz a minimálbéren dolgozók személyi jövedelemadója 9 százalékra csökken. A minimálbér feletti bér esetében csökkentett mértékben vehető csak figyelembe. Ez esetben az adójóváírás összege a minimálbér 6 százaléka csökkentve a bér és a minimálbér közötti különbözet 6 százalékával. Az adójóváírás bevezetésével gyakorlatilag a bruttó minimálbér kétszereséig mindenki részesévé válik az adócsökkentésnek, de minimálbér feletti bér esetében sávosan csökkenne az adójóváírás összege.
Tekintettel arra, hogy az adójóváírás az összevont adóalap adóját csökkenti, így szükségessé válik az eddigi adóalapot csökkentő kedvezmények adókedvezménnyé történő átalakítása 2027. évtől, tehát a kedvezmények már nem az összevont adóalapból, hanem közvetlenül a munkával szerzett jövedelmet terhelő adójóváírással csökkentett adóból vonhatók le. A munkával szerzett jövedelmet az Szja tv. 3.§ 21. pontja szerinti bérnek minősülő jövedelemnél tágabb kategóriaként definiálja a javaslat. Ide tartozik a bérjövedelmen túl a más nem önálló tevékenységből származó jövedelem, valamint az önálló tevékenységből származó klasszikus jövedelmek (vállalkozói kivét, átalányjövedelem, megbízási díj, stb.), ide nem értve az ingatlan bérbeadásból származó jövedelmet.
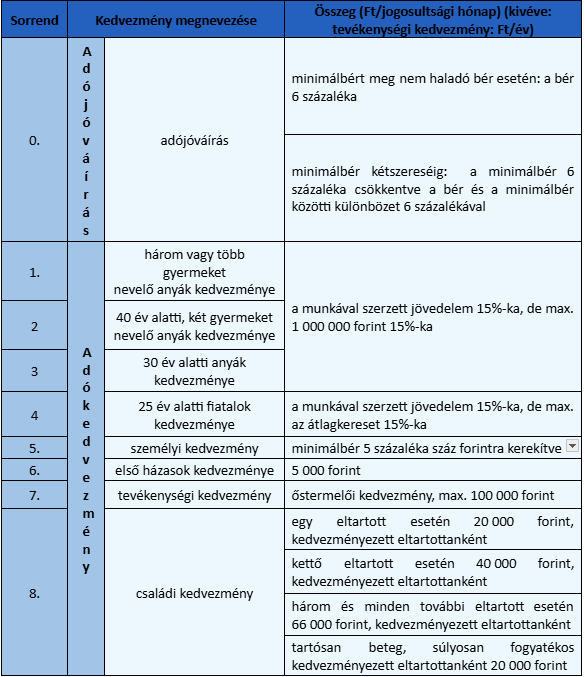
Összevonásra kerül a három vagy több gyermeket nevelő anyák néven az Szja tv. szerinti négy vagy több gyermeket nevelő anyák kedvezménye és a jelenleg külön törvényben szabályozott három gyermeket nevelő anyák által érvényesíthető kedvezmény. Az csecsemőgondozási díj, gyermekgondozási díj, örökbefogadói díj kedvezménye – kvázi – „megszűnik”, mivel átkerül az Szja tv. teljesen adómentes bevételei közé, tehát ezen ellátásokat a jövedelem kiszámításánál már figyelembe sem kell venni azzal, hogy a gyedet terhelő nyugdíjjárulék vonatkozásában a családi járulékkedvezmény érvényesíthetősége továbbra is fennáll. Az anyák kedvezménye kapcsán a javaslat havi 1 millió forintos jövedelemkorlátot vezet be, így az e feletti jövedelemrész adókötelessé válik. A kétgyermekes anyák kedvezményénél bevezetésre kerül a 40 éves életkori korlát, vagyis a kedvezménynek a jelenleg ismert „többlépcsős” kiterjesztése a két gyermeket nevelő anyákra nézve nem fog megvalósulni. A 25 év alatti fiatalok kedvezményének, a személyi kedvezménynek, az első házasok kedvezményének, a tevékenységi kedvezménynek és a családi kedvezménynek a jogosultsági feltételei nem változnak.
Az összevont adóalap adóját csökkentő kedvezmények sorrendjét és azok összegét a lenti táblázat foglalja össze:
Fentiekkel összefüggésben az adóelőleg-nyilatkozatra vonatkozó szabályozást is kiegészíti a javaslat az adójóváírással és a gyermeket nevelő anyák kedvezményeinek módosítása miatti adóelőleg-szabályokkal.
A külföldi illetőségű előadóművészek és sportolók díjazása utáni adókötelezettség
Az Szja tv. 1/B. §-a jelenleg a külföldi előadóművészek vonatkozásában tartalmaz egyszerűsített szabályokat a nem kifizetőtől származó jövedelmeik adózási szabályaira. A jelenleg és jövőben is hatályos rendelkezés értelmében a külföldi illetőségű előadóművész választhatja, hogy az előadóművészi minőségében Magyarországon kifejtett tevékenységével összefüggésben megszerzett, kifizetőnek nem minősülő személytől származó, nemzetközi egyezmény alapján, vagy nemzetközi egyezmény hiányában belföldön adóztatható jövedelme után keletkező adókötelezettségét a személyi jövedelemadó megállapítására, bevallására előírt általános szabályoktól eltérően teljesítse. A választás feltétele, hogy a természetes személy bármely 12 hónapos időszakban 183 napot meg nem haladóan, tehát ideiglenesen tartózkodik Magyarországon és a Tbj. szerint nem minősül belföldinek. A természetes személy az adót a magyar és angol nyelvű ’53INT jelű nyomtatványon, Magyarországról távozása előtt – ha a bevallást meghatalmazottja, megbízottja nyújtja be, a távozását követő 90. napig – köteles bevallani és megfizetni. A javaslat egyszerűsített adózási módot vezetne be az ideiglenesen Magyarországon tartózkodó külföldi illetőségű előadóművészek, sportolók Magyarországon kifejtett tevékenységével kapcsolatban a kifizetőtől származó jövedelem kapcsán is. Ennek értelmében nem kellene bevallani a külföldi előadóművész, sportoló adókötelezettséget viselő olyan bevételét, melyből a kifizető az adót levonta.
Adómentes reprezentációs keret csökkentése
A jelenleg 100 millió forintról jövőre 50 millió forintra csökkenti azt a bevételi értékhatárt a javaslat, ameddig nem kell megfizetni az étteremben, cukrászdában nyújtott vendéglátás (étel, ital) formájában adott reprezentációs juttatás alapján meghatározott jövedelem 1,18-szorosa után a személyi jövedelemadót és a szociális hozzájárulási adót.
Adatszolgáltatási kötelezettség a tartós befektetési szerződések (TBSZ) után
A javaslat a belföldi hitelintézet, befektetési szolgáltató által a tartós befektetési szerződés alapján keletkező jövedelemről a magánszemély részére kiállítandó igazolás és egyben a NAV részére történő adatszolgáltatás tartalmát bővíti a tartós befektetési szerződés 5 éven túli újrakötése esetén a befizetésnek minősülő összeggel. A javaslat szerint a jövőben (2026. december 31-ét követően) – magánszemélyenkénti bontásban – adatszolgáltatási kötelezettség terheli a hitelintézetet, befektetési szolgáltatót a TBSZ megkötésével, valamint lekötési átutalás indítása esetén a lekötési átutalással összefüggésben. Az újfajta adatszolgáltatási kötelezettség teljesítésének határnapja az adóévet követő év január 31-e. A szerződéskötéssel összefüggésben tájékoztatni kell a NAV-ot a magánszemély adóévben megkötött szerződéseiről, a szerződés típusáról (vagyis, hogy az betéti vagy portfólió típusú), valamint arról, hogy a magánszemély a gyűjtőévben (az elhelyezés naptári évében) mekkora befizetést teljesített összesen az adott tartós befektetési szerződésre.
Átalányadózó egyéni vállalkozók általános költséghányada
A törvényben nem nevesített tevékenységet folytató átalányadózó egyéni vállalkozók a jövőben is bevételük 55 százalékában állapítják meg átalányjövedelmüket. A javaslat értelmében ugyanis nem lép hatályba az a rendelkezés, amely alapján 2027. január 1-jétől 45 százalékról 50 százalékra nőne az átalányadózást alkalmazó egyéni vállalkozók által elszámolható költséghányad.
Exit tax bevezetése
A javaslat az adóügyi illetőség változásából keletkező jövedelmek adóztatására vonatkozóan vezetne be szabályozást, visszaszorítandó a magánszemélyek nem kívánatos külföldi vagyonkivonását. Az új rendelkezés meghatározza az illetőségváltozásból származó jövedelem keletkezésének feltételeit, az érintett eszközök körét és a jövedelem megállapításának módját. Az exit tax lényege, hogy a tartósan magyar adóügyi illetőségű, jelentős pénzügyi vagyonnal rendelkező magánszemély illetőségének külföldre helyezésekor személyi jövedelemadó terheli például a társasági részesedéseken, értékpapírokon, befektetési jegyeken és kriptoeszközökön az illetőségváltásig felhalmozódott, de még nem realizált értéknövekményt. Adóügyi együttműködést biztosító országba történő költözés esetén az adó megállapítása megtörténik ugyan, azonban megfizetése a tényleges realizálásig halasztásra kerül.
Folytatjuk…
***
5percAdó ajánló
Szja, társasági adó, kiskereskedelmi adó, reklámadó, vagyonadó – a 2027-es adóév számos jelentős változást tartogathat. Ha szeretnél időben felkészülni az új szabályokra, és naprakész tudással nekivágni a következő adóévnek, tarts velünk a PENTA UNIÓ Zrt. >>Adóegyetem 2027 konferenciáján, ahol ahol két nap alatt, a szakma elismert előadóitól kaphatsz átfogó képet a legfontosabb adójogszabály-változásokról.
Jelenleg nincs hozzászólás, légy te az első!
Értékelés, hozzászólás