A fejlesztési adókedvezmény a kkv-k egyik legjelentősebb társaságiadó-megtakarítási lehetősége: egy kisvállalkozás már 50 millió, egy középvállalkozás 100 millió forintos beruházás…
Visszatér a KATA – de már nem a régi – Junkertné dr. Szűcs Zsuzsanna
Két évig két KATA-rendszer, bővülő jogosulti kör és új szabályok a céges bevételekre: ezt hozhatja a 2027-es KATA-reform
Négy év után ismét nagyot fordulhat a KATA. Magyar Péter miniszterelnök 2026. október 6-án jelentette be a kisadózók tételes adózásának átalakítását, és még aznap megjelent a kisadózó egyéni vállalkozók tételes adójáról szóló új törvény tervezete.
A tervezet alapján 2027. január 1-jétől ismét jóval szélesebb vállalkozói kör számára nyílhat meg a KATA választásának lehetősége. Az új KATA-t a főfoglalkozású egyéni vállalkozók mellett a nem főfoglalkozású egyéni vállalkozók is választhatják, így például a nyugdíjasok és a nappali rendszerű oktatás keretében tanulmányokat folytatók is visszatérhetnek a rendszerbe. Ennél is jelentősebb változás, hogy a KATA szerint adózók ismét szerezhetnek bevételt kifizetőktől.
Az átállás ugyanakkor nem egyik napról a másikra történik. 2027-ben és 2028-ban az új KATA mellett átmenetileg tovább él a jelenlegi, 2022. évi XIII. törvény szerinti KATA is azok számára, akik 2026. december 31-én már annak adóalanyai, és adóalanyiságuk ezt követően nem szűnik meg. A két rendszer tételes adója és társadalombiztosítási ellátási alapja eltérően alakul.
Az új KATA-ban 2027-ben a főfoglalkozású kisadózó havi 100 ezer, a nem főfoglalkozású kisadózó havi 50 ezer forint tételes adót fizet. A kifizetőtől származó bevételhez 15 százalékos mértékhez kapcsolódó kiegészítő adó társul, az éves bevételi keret pedig 22 millió forintra emelkedik.
Az alábbiakban sorra veszem, hogyan alakul a jelenlegi KATA sorsa az átmeneti időszakban, mit tartalmaz az új KATA tervezete, és kit hogyan érinthetnek a változások.
Honnan indulunk: a 2022 óta hatályos KATA
A 2022. szeptember 1-jétől hatályos szabályok (2022. évi XIII. törvény, a továbbiakban: „régi” Kata tv.) a katát szűk körre korlátozták:
- csak főfoglalkozású egyéni vállalkozó választhatja;
- főszabály szerint csak magánszemélytől származhat bevétele; ha a katás kifizetőtől szerez bevételt, elveszíti kisadózói státuszát – kivételt a személytaxis személyszállítás jelent;
- a tételes adó havi 50 ezer forint;
- az éves bevételi keret 18 millió forint, amely felett 40 százalékos különadó fizetendő;
- az ellátások – így különösen a táppénz és a nyugdíj – alapja a minimálbérnél jóval alacsonyabb, havi 108 ezer forint.
A szűkítést követően a korábbi mintegy 444 ezer katás közül sokan átalányadózó egyéni vállalkozóként vagy társas vállalkozóként működtek tovább, főszabály szerint magasabb közteherfizetési kötelezettség, ugyanakkor magasabb társadalombiztosítási ellátási alap mellett.
Mi történik a jelenlegi katásokkal 2027-2028-ban?
A jelenlegi KATA 2027. január 1-jével nem szűnik meg. A tervezet a 2022. évi XIII. törvényt egy új 15/A. §-sal egészíti ki, amely szerint 2026. december 31-ét követően a „régi” Kata tv. rendelkezéseit csak az a kisadózó alkalmazhatja, aki 2026. december 31-én már e törvény szerinti adóalany volt, és akinek az adóalanyisága azóta nem szűnt meg. A jelenlegi KATA tehát 2027-től zárt rendszerré válik: újonnan már nem lehet belépni, a meglévő adóalanyok azonban 2028. december 31-ig tovább alkalmazhatják.
A tovább alkalmazható „régi” KATA közterhei ugyanakkor emelkednek. A törvénytervezet 30. § a) pontja a Kata tv. 7. § (1) bekezdésében szereplő havi 50 ezer forintos tételes adót 2027-re 75 ezer forintra emeli, a 30. § b) pontja pedig 2028-tól 100 ezer forintra módosítja. A 75 ezer forintos összeg tehát kifejezetten a „régi” KATA 2027. évi átmeneti adómértéke, nem az új KATA kedvezményes adója.
Ezzel összefüggésben a társadalombiztosítási ellátások alapja is emelkedik: a tervezet 30. § c)-d) pontja alapján a jelenlegi 108 ezer forintos összeg 2027-ben 161 ezer, 2028-ban pedig 215 ezer forintra nő.
Az átmeneti időszak 2028. december 31-én zárul. A tervezet szerint aki ezen a napon még a „régi” KATA alanya, az főszabály szerint 2029. január 1-jétől automatikusan, a törvény erejénél fogva az új, kisadózó egyéni vállalkozók tételes adójának alanyává válik.
Mit tartalmaz az új KATA tervezete?
1. Jelentősen bővül a jogosultak köre
A tervezet alapján az új KATA-t nemcsak a főfoglalkozású egyéni vállalkozók választhatják.
Nem minősül főfoglalkozású kisadózónak többek között az, aki legalább heti 36 órás munkaviszonyban áll, kiegészítő tevékenységet folytatónak – tipikusan saját jogú nyugdíjasnak – minősül, más államban biztosított, más vállalkozásban nem kiegészítő tevékenységet folytató társas vállalkozó, illetve nappali rendszerű oktatás keretében tanulmányokat folytat.
Ez tehát lényegében azt jelenti, hogy a KATA ismét megnyílik a mellékállású, a nyugdíjas és a nappali tagozatos tanuló, illetve hallgató egyéni vállalkozók előtt is.
2. Újra lehet cégeknek számlázni – de korlátokkal
Az egyik legfontosabb változás, hogy önmagában a kifizetőtől származó bevétel megszerzése már nem eredményezi a KATA-alanyiság megszűnését. Vagyis a kisadózó ismét számlázhat cégeknek és más szervezeteknek is.
A jogalkotó ugyanakkor több korlátot is beépített a szabályozásba, amelyek egyértelműen a munkaviszony KATA-val történő kiváltását kívánják megakadályozni.
Megszűnik az adóalanyiság, ha a kisadózó bevételt szerez:
- a munkáltatójától,
- a munkaviszony megszűnését követő 24 hónapon belül a volt munkáltatójától,
- vagy e személyek jogutódjától, illetve kapcsolt vállalkozásától.
További fontos korlátozás, hogy ha az adóévben ugyanazon kifizetőtől – az adott kifizető kapcsolt vállalkozásait is figyelembe véve – megszerzett bevétel eléri a kisadózó éves összes bevételének 50 százalékát, a KATA-alanyiság az adóév utolsó napjával megszűnik.
A cégeknek történő számlázás lehetősége tehát visszatér, de a szabályozás egyértelmű korlátokat állít az egyetlen vagy meghatározó megrendelőtől való függőség elé.
3. A tételes adó mértéke
Az új KATA tételes adója 2027-ben:
- főfoglalkozású kisadózó esetében havi 100 ezer forint;
- nem főfoglalkozású kisadózó esetében havi 50 ezer forint.
A tervezet már a 2028-tól alkalmazandó szabályozást is meghatározza. Ettől az évtől a tételes adó összege nem fix összeg lesz, hanem a minimálbérhez és a köztehermértékekhez igazodik.
A főfoglalkozású kisadózó havi tételes adóját a tárgyévet megelőző év első napján érvényes minimálbér, valamint a szociális hozzájárulási adó és a társadalombiztosítási járulék együttes mértéke alapján kell meghatározni. A nem főfoglalkozású kisadózó esetében a számítás alapja ugyancsak a minimálbér, amelyre a személyi jövedelemadó mértékét kell alkalmazni.
4. A kifizetőtől származó bevétel és a 15 százalékos kiegészítő adó
A bejelentést követően még úgy tűnhetett, hogy a cégektől származó bevételt egyszerűen 15 százalékos adó terheli. A törvénytervezet ennél pontosabb és kedvezőbb szabályozást tartalmaz.
A kisadózó akkor fizet kiegészítő adót, ha az adóévben megszerzett, kifizetőtől származó bevételének 15 százaléka meghaladja az adott évre összesen fizetendő tételes adó összegét.
A kiegészítő adó összege a két összeg különbözete.
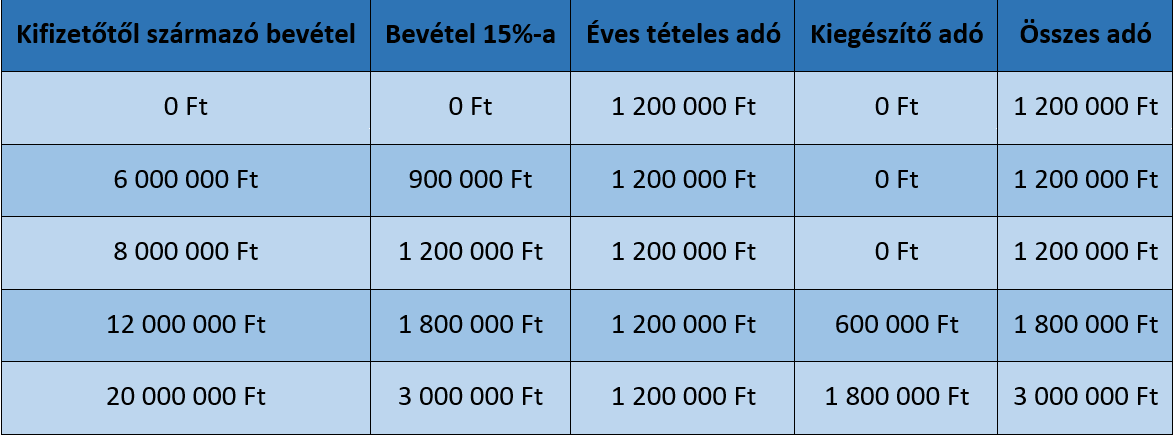
Ez azt jelenti, hogy egy egész évben működő főfoglalkozású kisadózó esetében az éves tételes adó 1,2 millió forint. Így 8 millió forint kifizetőtől származó éves bevételig nem keletkezik kiegészítőadó-fizetési kötelezettség, hiszen annak 15 százaléka éppen 1,2 millió forint.
A 8 millió forint feletti kifizetőtől származó bevételnél azonban már megjelenik a kiegészítő adó.
Számpélda: főfoglalkozású kisadózó 2027-ben
A magánszemélyektől származó bevétel a 15 százalékos kiegészítő adó alapjába nem számít bele, az éves 22 millió forintos bevételi keretbe azonban természetesen igen.
5. A bevételi keret 22 millió forintra emelkedik
A tervezet az éves bevételi keretet 22 millió forintban határozza meg.
Az ezt meghaladó bevétel után továbbra is 40 százalékos különadót kell fizetni.
Év közben kezdődő vagy olyan adóalanyiság esetén, amikor a kisadózó nem köteles az év minden hónapjára tételes adót fizetni, a bevételi keretet időarányosan kell meghatározni: a 22 millió forintos éves keret egytizenkettedét kell figyelembe venni minden tételesadó-fizetési kötelezettséggel érintett hónapra.
Fontos, hogy a kifizetőtől származó bevételt a 40 százalékos különadó szempontjából is figyelembe kell venni. A tervezet ugyanakkor kizárja, hogy a bevételi keretet meghaladó rész után a kisadózó egyszerre fizessen 40 százalékos különadót és 15 százalékos kiegészítő adót.
6. Emelkedik a társadalombiztosítási ellátások alapja
A főfoglalkozású kisadózó továbbra is biztosítottnak minősül, és valamennyi, a társadalombiztosítási szabályokban meghatározott ellátásra jogosultságot szerez.
Az ellátások számításának alapja:
- 2027-ben havi 317 ezer forint,
- 2028-tól a tárgyévi minimálbér összege.
Az új KATA 317 ezer forintos 2027. évi ellátási alapját a „régi” KATA-ban maradók 161 ezer forintos 2027. évi ellátási alapjától is el kell különíteni.
A nem főfoglalkozású kisadózó ugyanakkor a KATA-jogállására tekintettel nem minősül biztosítottnak, így ebből a jogviszonyából társadalombiztosítási és álláskeresési ellátásra jogosultságot nem szerez.
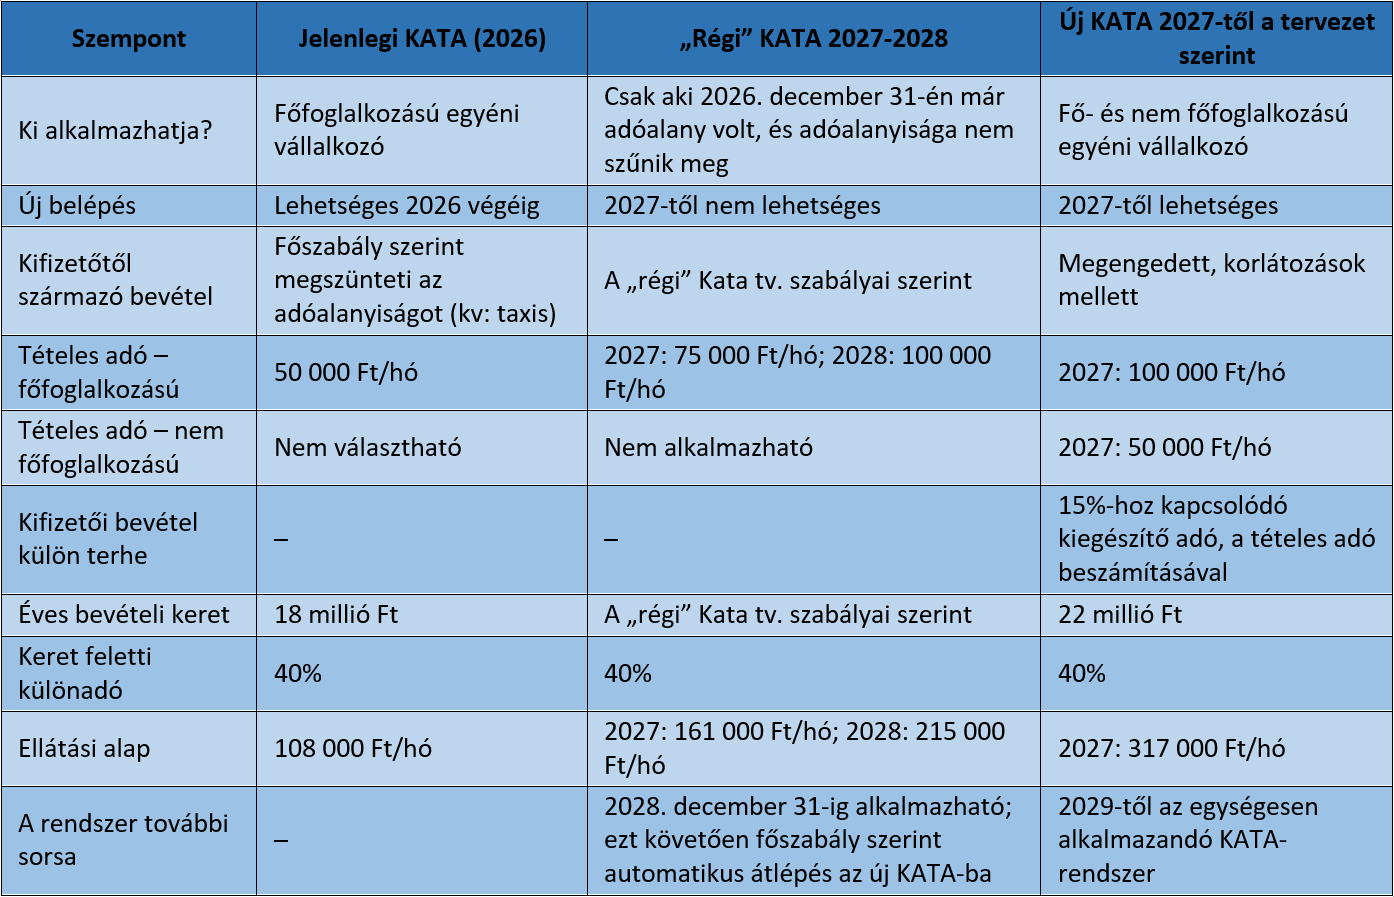
A legfontosabb változások összefoglalva
Mit jelenthet mindez a gyakorlatban?
A törvénytervezet alapján az új KATA már lényegesen pontosabban értékelhető, mint a kormányzati bejelentés alapján.
A szabályozás egyik legfontosabb eleme kétségtelenül az, hogy ismét lehetővé teszi a kifizetőktől származó bevétel megszerzését. A cégeknek történő számlázás azonban már nem jár együtt korlátlanul alacsony közteherrel: a 15 százalékos kiegészítő adó, valamint a munkáltatóra, volt munkáltatóra és a bevételek koncentrációjára vonatkozó korlátozások egyértelműen azt szolgálják, hogy a KATA ne válhasson a munkaviszony kiváltásának eszközévé.
A 2027-től az új KATA-t választó főfoglalkozású kisadózó havi 100 ezer forintos tételes adót fizet. Ettől el kell különíteni a „régi” Kata tv. hatálya alatt maradó kisadózókat: náluk a havi tételes adó 2027-ben 75 ezer, 2028-ban 100 ezer forint. Az eltérő tételes adókhoz eltérő társadalombiztosítási ellátási alapok is kapcsolódnak.
A nem főfoglalkozású vállalkozók számára különösen érdekes lehet az új rendszer. A havi 50 ezer forintos tételes adó mellett számukra is megnyílik az egyszerű KATA-adózás lehetősége, miközben a KATA alapján további biztosítási jogviszonyt nem szereznek.
A kifizetőktől is bevételt szerző vállalkozóknál pedig az adózási mód megválasztásakor már nem elegendő önmagában a várható éves bevételt vizsgálni. Annak összetétele is meghatározóvá válik: mennyi származik magánszemélyektől, mennyi kifizetőktől, és a kifizetőktől származó bevétel milyen mértékben koncentrálódik egyetlen megrendelőnél.
Az átalányadózás és az új KATA összehasonlításakor ezért minden esetben a vállalkozó saját bevételi szerkezetéből és biztosítási jogállásából érdemes kiindulni.
A most közzétett dokumentum egyelőre törvénytervezet, így a szabályok az Országgyűlés előtt még változhatnak. A tervezet azonban már kellően részletes ahhoz, hogy az érintett egyéni vállalkozók megkezdjék a számításokat. A jelenlegi katásoknak azt is mérlegelniük kell, hogy 2027-2028-ban a „régi” KATA-ban maradnak-e, míg az újonnan belépők és a korábban kiszorult vállalkozók számára az új KATA és az átalányadózás összehasonlítása válik különösen fontossá.
***
5percAdó ajánló:
25%-os kedvezménnyel 2026. október 21-ig jelentkezhetsz a PENTA UNIÓ Zrt. >>Adóegyetem 2027 konferenciájára! Ha szeretnéd részletesen megismerni a KATA aktualitásait, naprakész maradni az adójogszabályok változásaiban, és felkészülten nekivágni a következő adóévnek, az Adóegyetemen két nap alatt átfogó képet kaphatsz minderről, a szakma elismert előadóitól. Biztosítsd a helyed most!