A vagyonadó bevezetéséről szóló törvénytervezet a vagyoni helyzetet a közteherviselés önálló szempontjaként kívánja megjeleníteni. A javaslat nem csupán a jelentős…
2027-es költségvetés: mit jelentenek a bejelentések a könyvelőknek, adótanácsadóknak és bérszámfejtőknek?
Mit érdemes tudni már most, és mi derül ki csak a törvényjavaslatból?
Magyar Péter miniszterelnök 2026. október 19-én, napirend előtti felszólalásában ismertette a 2027-es költségvetés fő elemeit. A legfontosabbak: 9%-ra csökken a minimálbér szja-ja, nő a legnagyobb cégek társasági adója, megszűnik a sport-tao, emelkedik a kiskereskedelmi adó középső sávja, és 3,75%-kal visszatér a reklámadó. A 2027-es hiánycél a GDP 4,9%-a.
A tervezet a héten a Költségvetési Tanácshoz kerül, az Országgyűlés elé október végén nyújtják be. Ezek tehát egyelőre bejelentések: a törvényjavaslatok szövege még nem ismert, így az adóalapok, az átmeneti szabályok és a hatálybalépés részletei változhatnak.
Az összefoglaló azt veszi sorra, mit jelentenek a bejelentések a könyvelői, adótanácsadói és bérszámfejtői gyakorlatban, és hol vannak még nyitott kérdések.
Bérszámfejtés és szja
2027. január 1-jétől a jövedelem minimálbérig terjedő részét 15% helyett 9% szja terheli. A kormány szerint havi 680 ezer Ft jövedelem alatt mindenkinek csökken az adója, ez kb. 2,5 millió munkavállalót és összesen 250 milliárd Ft-ot jelent, és senkinek nem nő a munkája utáni közterhe. Egy minimálbéres a miniszterelnök szerint havonta kb. 20 ezer Ft-tal kap többet.
A bejelentésből az következik, hogy a kedvezmény a jövedelem növekedésével fokozatosan kifut, és havi 680 ezer Ft-nál megszűnik. A pontos technika (sávos kulcs, adókedvezmény vagy adóalap-kedvezmény) a törvényjavaslatból derül ki.
Az anyák szja-mentessége havi bruttó 1 millió Ft jövedelemig marad meg, az e feletti rész után adót kell fizetni. Ez a 30 év alatti anyákat, a 40 év alatti kétgyermekes anyákat és a három- vagy többgyermekes anyákat érinti. A kétgyermekes anyák mentességének korábban tervezett kiterjesztése a 40 év felettiekre a bejelentés szerint elmarad. A 25 év alattiak mentessége (az átlagkeresetig) és a családi adókedvezmény változatlan.
A családi pótlék egy lépésben megduplázódik (két gyermek után havi kb. 26.600 Ft helyett 53 200 Ft).
Nyitott kérdések a bérszámfejtésben:
A 2027-es minimálbér még nem került meghatározásra, így a 9%-os sáv felső határa sem.
Több munkáltatónál vagy részmunkaidőben dolgozóknál munkáltatónként vagy összesítve kell-e figyelni a minimálbérig tartó részt, és mi történik az éves elszámoláskor.
Az anyák 1 milliós plafonja havonta érvényesül-e az adóelőlegnél, és hogyan számít bele a nem rendszeres jövedelem (prémium, jutalom, 13. havi juttatás).
Hogyan illeszkedik az új kedvezmény a kedvezmények érvényesítési sorrendjébe (családi, első házasok, mentességek).
Milyen új adóelőleg-nyilatkozatok kellenek 2027 elejére, és mikorra frissülnek a bérszámfejtő programok.
Társasági adó és innovációs járulék
A 180 milliárd Ft éves árbevétel feletti cégeknél 2027-ben emelkedik a 9%-os társaságiadó-kulcs. Az új kulcsot a miniszterelnök nem mondta meg, csak azt, hogy ezeknél a cégeknél a kedvezményekkel együtt számított tényleges teher a mostani 9% alatti szintről kb. 11%-ra nő. (Egyes lapok 11%-os kulcsról írtak, de az elhangzottak alapján ez az effektív terhelés.) A kisebb cégeknél a 9% marad.
Átalakul a fejlesztési adókedvezmény is: a kedvezményt szigorúbban kötik ahhoz, mennyivel járul hozzá a beruházás a magyar gazdasághoz.
Az innovációs járulék 0,5%-ra emelkedik. A kormány 0,2 százalékpontos emelést jelentett be, vagyis a mértéke a jelenlegi 0,3%-ról növekszik 0,5%-ra. A mikro- és kisvállalkozások továbbra is mentesek. A járulék alapja az iparűzési adóalap, így az emelés a középvállalkozásokat is érinti, nemcsak a 180 milliárd feletti kört. A két változásból a kormány 260 milliárd Ft többletbevételt vár.
Nyitott kérdések:
A 180 milliárdos határt egyedi vagy csoportszintű árbevétel alapján kell-e nézni, és melyik év adatai számítanak.
Mely adóévtől alkalmazandó az emelés, különösen az eltérő üzleti évet választó társaságoknál, és hogyan alakul az előleg.
Hogyan illeszkedik a globális minimumadóhoz: a 180 milliárd Ft jóval a 750 millió eurós GloBE-küszöb alatt van, így olyan cégeket is érint, amelyekre a minimumadó nem vonatkozik.
Lesz-e átmeneti szabály a már bejelentett vagy engedélyezett fejlesztési adókedvezményekre.
Megszűnik a sport-tao
2027-ben megszűnik a látvány-csapatsportok tao-támogatási rendszere. Helyette 150 milliárd Ft közvetlen költségvetési támogatás jut a sportra, a sport teljes állami támogatása (453 milliárd Ft) a kormány szerint nem csökken.
A könyvelők és adótanácsadók szempontjából ez a társasági adózó ügyfelek adótervezését érinti.
Nyitott kérdések:
Érinti-e már a 2026-os adóévre szóló felajánlásokat, vagy csak a 2027-ben kezdődő adóévtől szűnik meg.
Mi lesz a jóváhagyott, több évre szóló sportfejlesztési programokkal és a később érvényesíthető (áthúzódó) kedvezményekkel.
A bejelentés csak a sportról szólt. A filmalkotás támogatásáról nem hangzott el semmi.
A 2026-os év végi tao-tervezésnél ezért érdemes óvatosan kommunikálni az ügyfelekkel, amíg a törvényjavaslat szövege nem ismert.
Kiskereskedelmi adó
2027-től az 1 és 50 milliárd Ft közötti adóalaprész kulcsa a háromszorosára, 0,15%-ról 0,45%-ra nő. Ez a kormány szerint kb. 3000–3500 vállalkozást érint. Az 1 milliárd Ft alatti rész továbbra is mentes, a felső sávok kulcsai nem változnak.
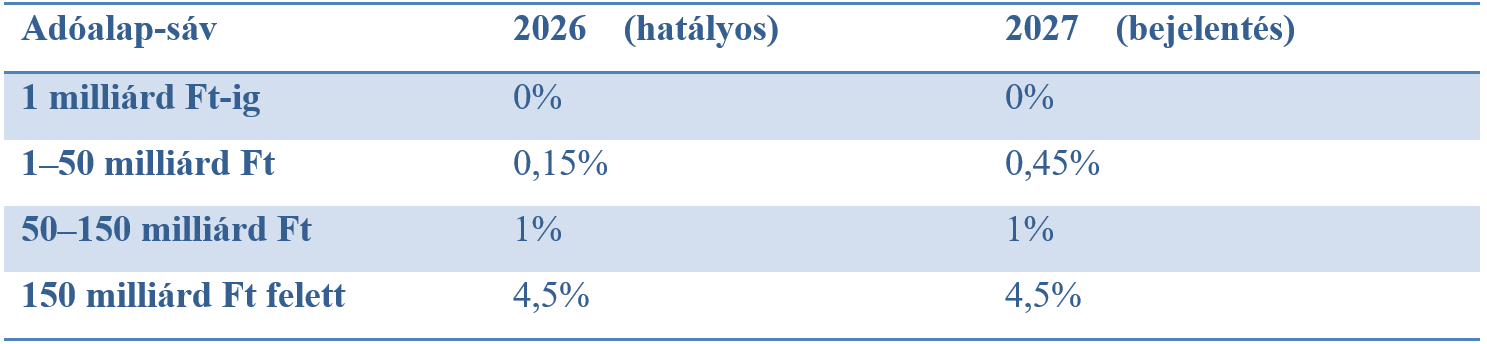
A hatályos sávhatárokat a 2025 őszén elfogadott módosítás emelte 2026-tól. A bejelentés csak a felső sávok kulcsait említette, a 150 milliárdos határt változatlannak feltételezem.
Egy példa: 10 milliárd Ft adóalapnál a fizetendő adó 13,5 millió Ft-ról 40,5 millió Ft-ra nő. A változás tehát leginkább a középméretű kereskedőket terheli: regionális láncokat, nagyobb webáruházakat, gépjármű- és üzemanyag-kereskedőket. Náluk a 2027-es adóelőleget és a likviditási tervet érdemes már most ehhez igazítani.
A kormány a kiskereskedelmi adóztatás átfogó újragondolását a költségvetés stabilizálása utánra ígérte. Addig az energiacégektől, bankoktól, biztosítóktól és kereskedelmi láncoktól vár nagyobb hozzájárulást, az energiacégektől 100 milliárd Ft-tal többet.
Visszatér a reklámadó
A reklámadó a jelenlegi 0%-ról 3,75%-ra nő, a kormány ebből több mint 14 milliárd Ft többletbevételt vár. Az adónemet sosem szüntették meg, csak 2019 óta 0%-os kulccsal működik. A 2025-ös őszi adócsomag szerint 2026. július 1-jétől 7,5%-os kulcs lépett volna életbe (az első 100 millió Ft adóalap mentességével), de a 87/2026. (IV. 23.) Korm. rendelet a 0%-ot ezután is fenntartotta. A bejelentett 3,75% ennek a 7,5%-nak éppen a fele.
A reklámadó nem csak a médiacégek ügye. A 0%-os kulcs a reklámmegrendelők kötelezettségeit is kiüresítette. Ha újra pozitív a kulcs, ismét fontos lesz, hogy:
- a megrendelő beszerezze a közzétevő nyilatkozatát a reklámadó-kötelezettségéről;
- nyilatkozat hiányában a megrendelőt a törvény szerinti havi értékhatár felett saját adókötelezettség terhelheti;
- a külföldi platformokon (például közösségimédia- és keresőhirdetések) hirdető ügyfelek helyzetét is át kell nézni.
Nyitott kérdések:
- megmarad-e a 100 millió Ft-os mentes adóalaprész,
- egykulcsos lesz-e az adó, és
- január 1-jétől alkalmazandó-e.
Vagyonadó és bizalmi vagyonkezelés
A miniszterelnök megerősítette a vagyonadó bevezetését, amelytől évi kb. 200 milliárd Ft bevételt várnak.
Adótanácsadói szempontból a legsürgetőbb a vagyonleltár és az értékelés dokumentálása, mert egy későbbi NAV-ellenőrzésnél ezt kell alátámasztani. Az év végi vagyonátrendezés nem tilos, de valós gazdasági vagy családi okkal szükséges alátámasztani.
A bizalmi vagyonkezelésről a miniszterelnök azt mondta: a vagyonkezelők eddig sem társasági adót, sem osztalékadót nem fizettek, és ezeket a kiskapukat bezárták. A 2026. évi XXXV. törvény (nyári adócsomag) 2026. augusztus 31-étől már átalakította a bizalmi vagyonkezelés szja-szabályait, például megszűnt az ötéves szabály. A kezelt vagyon társaságiadó-mentességét a szakmai elemzések szerint ez nem érintette. Hogy a 2027-es csomag ezen is változtat-e, a bejelentésből nem derül ki.
További bejelentések röviden
Árrésstop: a kormány kivezeti, időpontot nem mondtak. Az érintett kiskereskedelmi ügyfeleknél érdemes figyelni, meddig kell még az árréskorlátot betartani és dokumentálni.
Bányajáradék: emelkedik, 37 milliárd Ft többletbevétellel.
Önkormányzatok: 62 milliárd Ft-tal csökken a szolidaritási hozzájárulás, és 64 milliárd Ft-tal nő a támogatásuk.
Vállalkozásfejlesztés: az erre és innovációra fordítható uniós forrás 114 milliárdról 230 milliárd Ft-ra nő.
Mit érdemes most tenni?
Bérszámfejtőknek
- Felmérni, mely munkavállalókat érinti a 9%-os kulcs (havi 680 ezer Ft alatt), és melyik anyát az 1 milliós plafon.
- A 2027-es adóelőleg-nyilatkozatokat és a programfrissítést a törvény elfogadásához időzíteni.
- A munkavállalói kérdésekre addig csak a bejelentés szintjén válaszolni, konkrét nettó összeget nem ígérni.
Könyvelőknek
- Kiválogatni a kiskereskedelmi adó 1–50 milliárdos sávjába eső ügyfeleket, és újraszámolni a 2027-es előleget.
- A sport-tao-t használó ügyfeleket figyelmeztetni, hogy a 2026-os év végi tervezés bizonytalan.
- Átnézni, kiket érinthet a reklámadó újraindulása megrendelőként is.
Adótanácsadóknak
- A 180 milliárd feletti árbevételű ügyfeleknél modellezni a magasabb tao-terhet és az innovációs járulék emelését.
- A vagyonadó-köteles ügyfeleknél elkezdeni a vagyonleltárt és az értékelés dokumentálását.
- A bizalmi vagyonkezelési struktúrákat a nyári módosítások és a vagyonadó fényében újra áttekinteni.
A részletek a törvényjavaslat október végi benyújtása után derülnek ki.
***
5percAdó ajánló
Szja, társasági adó, kiskereskedelmi adó, reklámadó, vagyonadó – a 2027-es adóév számos jelentős változást tartogathat. Ha szeretnél időben felkészülni az új szabályokra, és naprakész tudással nekivágni a következő adóévnek, tarts velünk a PENTA UNIÓ Zrt. >>Adóegyetem 2027 konferenciáján, ahol ahol két nap alatt, a szakma elismert előadóitól kaphatsz átfogó képet a legfontosabb adójogszabály-változásokról.
Jelenleg nincs hozzászólás, légy te az első!
Értékelés, hozzászólás